インターネット上には2026年6月末現在で401.6百万個の登録ドメイン名があります。これはDomain Name Industry Briefによるものです。Netcraftの2026年7月調査では、305百万個のドメインに広がる1.49十億個のウェブサイト(ウェブリクエストに応答するホスト名)が見つかりました。これらのほとんどはパークページ、リダイレクト、プレースホルダーであるため、実際に人々が使用しているウェブサイトの数ははるかに少なくなっています。新しいサイトの構築方法は急速に変わっています:ヨーロッパでは、WordPressは2026年2月の新規構築の約40%から7月までに27%に低下しました。これはShareShiftによるものです。
これが短い答えです。より長い答えはより興味深いものです。なぜなら、2026年のウェブは実質的に3つの市場が積み重ねられているからです:ネーミングレイヤー(レジストリ、レジストラ、TLD)、ホスティングレイヤー(サーバーを運用している企業)、構築レイヤー(WordPress、サイトビルダー、フレームワーク、そして現在はAIツール)。それぞれが今年移動しました。このレポートは、3つすべてに関する最高の公開データを1つの場所にまとめ、独自のチャートが付いています。
数字の前の開示。私はHostListを運営しており、毎月のWeb Hosting State of Web Hostingスナップショットを発行しているため、以下のホスティング数値の一部は私が責任を持つデータセットから来ている。それらを明確にラベルを付け、存在する場合はサードパーティーのソースを横に置いている。また、Seahawk Mediaを共同設立し、2026年まで運営した。その間に5,000を超えるサイトを構築したので、エージェンシー側からの見解を追加する場合、そう述べている。
2026年のウェブの現状の概要
| メジャー | 数値 | ソース |
|---|---|---|
| 登録ドメイン名(すべてのTLD) | 4億1600万個、前年比+8.1% | DNIB、2026年第2四半期 |
| .comと.netの合計 | 1億7,910万 | DNIB、2026年第2四半期 |
| 国別トップレベルドメイン(ccTLD) | 1億4,860万、前年比+3.6% | DNIB、2026年第2四半期 |
| 新gTLDドメイン | 5,290万、前年比+34.0% | DNIB、2026年第2四半期 |
| 発見されたウェブサイト(ホスト名) | 3億500万ドメイン全体で14億9,000万 | Netcraft、2026年7月 |
| WordPressで運用されているウェブサイト | 全サイトの40.2% | W3Techs、2026年9月21日 |
| 検出可能なCMSを持たないウェブサイト | 31.5% | W3Techs、2026年9月21日 |
| ICANN認定レジストラ | 3,322 | HostListレジストラディレクトリ、2026年9月 |
| 追跡対象のウェブホスティング企業 | 133カ国全体で7,187社 | HostList、2026年9月 |
| ヨーロッパの新規構築におけるWordPressシェア | 2026年2月から7月にかけて約39%から27%に低下 | ShareShift |
2026年にはドメインはいくつあるのか?
クリーンなカウントは、ドメイン名産業概要から来ています。Verisignが何年もの間公開している四半期レポート。2026年第2四半期の終わりに、あらゆるトップレベルドメイン全体で401.6百万のドメイン名登録がありました。これは最初の四半期から910万(2.3%)上昇し、1年前から2990万(8.1%)です。これは合計が4億を超えた最初の時間です。
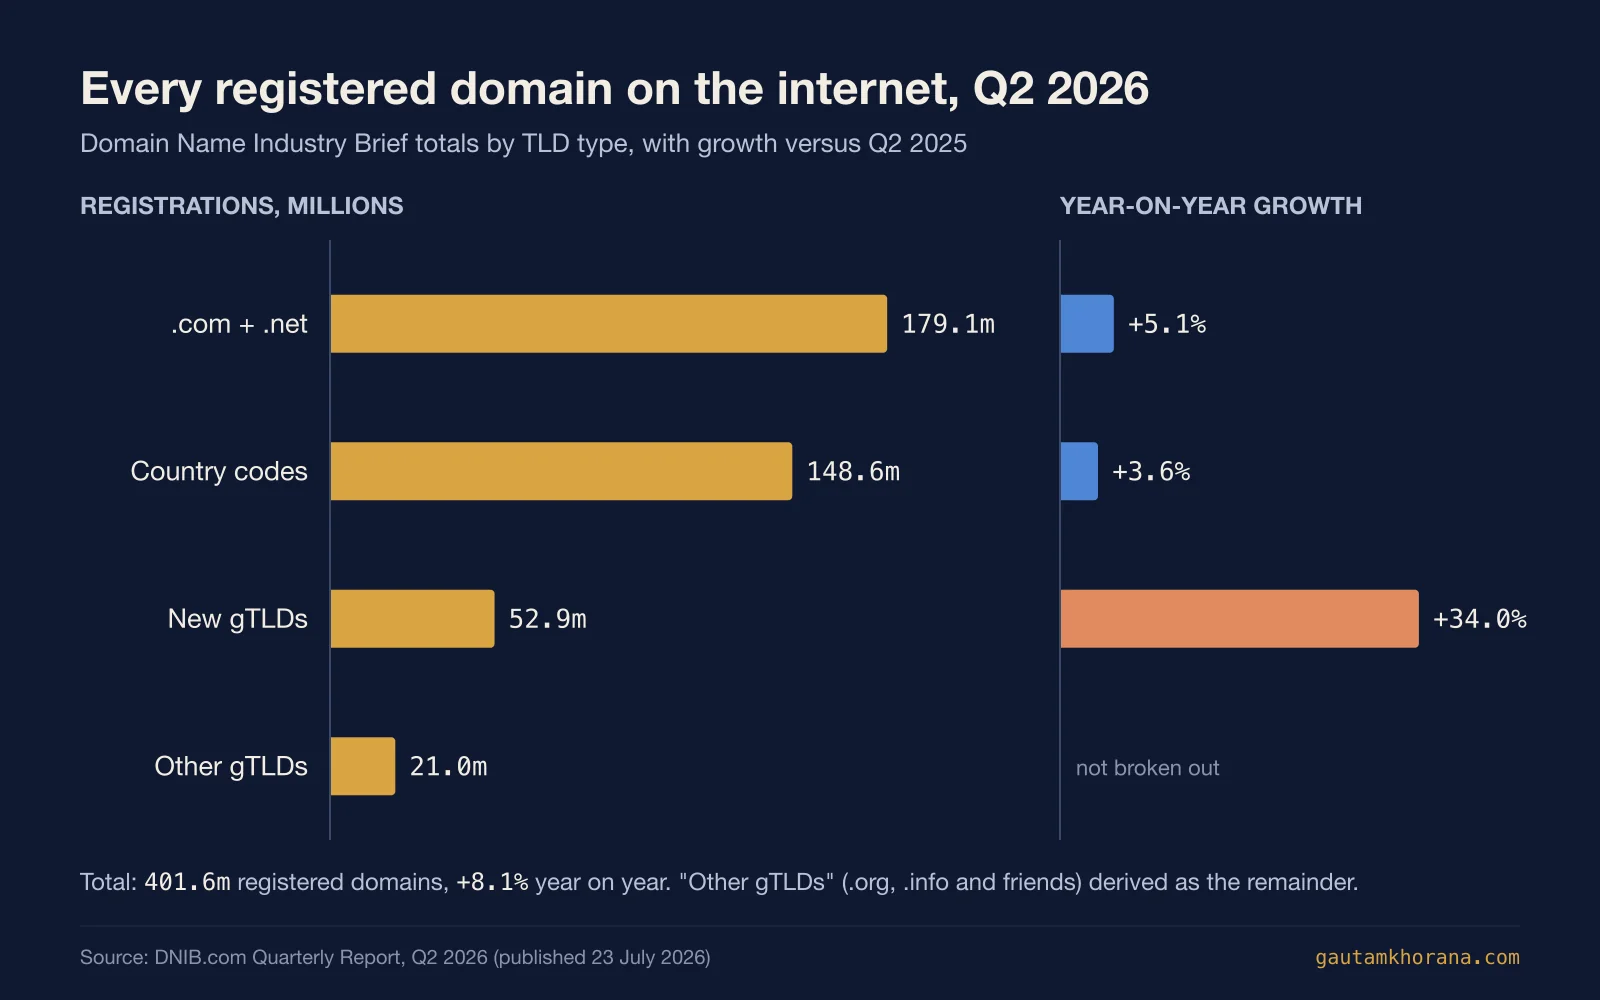
その総数を分解すると、市場の形状が明らかになる。
- .comと.net: 1億7910万。前年比5.1%増加。Versignは、Q2 2026の結果で、四半期のこれら2つのゾーンで1270万の新規登録を処理したと述べました。1年前は1040万人から。分割すると、.comだけは1666万名で、.netは1250万人でした。
- 国別コード:1億4860万。3.6%増。上位10個は.cn、.de、.uk、.ru、.nl、.br、.fr、.au、.in、.eu。
- 新しいgTLD:5290万。前年比34.0%増で、圧倒的に最も成長が速いグループ。
- その他:約2100万。主に.orgや.infoなどのレガシージェネリックゾーン。DNIBはヘッドラインリリースでこれを内訳しないため、ここの数字は差分。
これを読む際の2つの注記。まず、登録はウェブサイトではない。多くのドメインはブランド保護、投資、あるいは公開されないプロジェクトのために保有されている。第二に、より安い新しい拡張子での急速な成長は、しばしば初年度のプロモーション価格とバルク登録を反映しており、これらは更新時にはより低いレートになる傾向がある。.comの数字はゆっくり動く。しかしそれは定着性が高い。
ウェブサイトは何個あるのか?
これはほとんどの人が実際にGoogleに検索する質問であり、正直な答えは、何を数えるかによって異なるということだ。
Netcraftの2026年7月Web Server Surveyは、30534万8459個のドメイン全体で1494915628個のサイトから応答を受け取り、1477万台のウェブ向けコンピュータを対象とした。これは前月比550万サイト増。しかしNetcraftはすべてのホスト名を数えるため、駐車ドメイン、プレースホルダーページ、リダイレクト、バルク生成サブドメインを含む。自動生成のノイズを除外する別の「アクティブサイト」指標は、ここ数年2億台前後で推移している。
したがって2026年の妥当な作業範囲は以下の通り。
- ウェブリクエストに応答する約15億個のホスト名。
- 何か応答がある約3億500万個のドメイン。
- 実際に保守されているコンテンツを持つ約2億個のサイト。
そのうち、W3Techsが報告するところによれば、31.5%がコンテンツ管理システムを検出できない。これは手作り、フレームワーク構築、カスタムのスライスであり、このレポートの後半で重要になる。新しいビルドで最も急速に成長しているスライスだからだ。
レジストリ、レジストラ、ホスト:実際に誰が何をしているのか
市場シェア数の前に、簡単な入門を。この3つの言葉は常に混同され、検索データは多くの人がそれらを解きほぐそうとしていることを示唆しているから。
| 役割 | 実際の機能 | 例 |
|---|---|---|
| レジストリ | トップレベルドメインを運用する:データベースとDNSを実行し、卸売価格とポリシーを設定 | Verisign(.com、.net)、XYZ.COM(.xyz)、Google Registry(.app、.dev)、Nominet(.uk) |
| レジストリバックエンド | レジストリが委託している技術プラットフォームを運営する | CentralNic (Team Internet)、GoDaddy Registry、Identity Digital |
| レジストラ | 一般向けにドメインを販売し、レジストリに代わって管理する | GoDaddy、Namecheap、Tucows、IONOS、Cloudflare Registrar |
| ホスト | Webサイトやメールが存在するサーバーを運営する | 共有ホストからVercelやAWSまで、誰でも可能 |
ドメインレジストリとは何か?トップレベルドメインを運営する組織です。.comを購入する場合、支払うレジストラーが卸売手数料をVeriSignに支払い、VeriSignはICANNとの契約の下で.comレジストリを運営しています。国別コードの場合、レジストリは通常、国家機関またはそれに指定された企業です。
ドメインレジストリ対レジストラー:ほとんどのレジストリから直接購入することはできません。ICANN(一般的なTLD)またはそれぞれの国別コードレジストリに認定されているレジストラーから購入します。レジストラーは顧客関係です。レジストリは誰がその名前を保有しているかの信頼できる情報源です。
HostListのレジストラーディレクトリは、2026年9月5日時点でICANN認定レジストラー事業者3,322件を追跡しており、そのうち2,777件がUS拠点と記載されています。この数字が大きく見える理由は、少数の企業が多くの認定を保有しており、主に期限切れドメインが削除される際にそれらを獲得するために競争しているためです。通常の購入者が実際に取り扱うレジストラーの数は数十社程度です。
2026年の最も人気のあるTLD
最も人気のあるTLDはいまだに.comです。DNIBのQ2 2026ランキングでは、10大一般的なTLDは.com、.net、.org、.xyz、.top、.info、.shop、.online、.store、.vipでした。10個のうち6個は2012年ラウンドの新しいgTLDです。
国別コード側では、.cnが先導し、その後に.de、.uk、.ru、.nl、.br、.fr、.au、.in、.euが続きます。ドイツの.deはヨーロッパで最大のccTLDのままです。
その後、.aiがあります。技術的にはアンギラに属し、実質的にはAI業界に属します。2026年の引き返しで100万登録を通過しました。2025年のアンギラの政府収益のほぼ半分を生成することが期待されていました。それは、1年前にデベロッパーツールの.ioがした方法で、企業の全体的なカテゴリのためのデフォルト拡張になりました。また、それは高価です: ほとんどのレジストラーはHostListドメイン価格比較に従って今日チェックされ、160ドルから220ドルのどこかに2年の最小値で売却しています。対照的に、.comは年間約10ドルから13ドルで始まります。
軽めのドメイン市場をお探しでしたら、今年初めに14個の楽しいドメイン拡張子とその背後にあるレジストリについてまとめました。
新gTLDは34パーセント成長しました。誰がそれらを運営していますか?
新gTLDセグメントが成長の中心なので、誰がそれを運営しているかを理解する価値があります。HostListのレジストリディレクトリはnTLDDataゾーン数に基づいており、どの程度集中しているかを示しています。
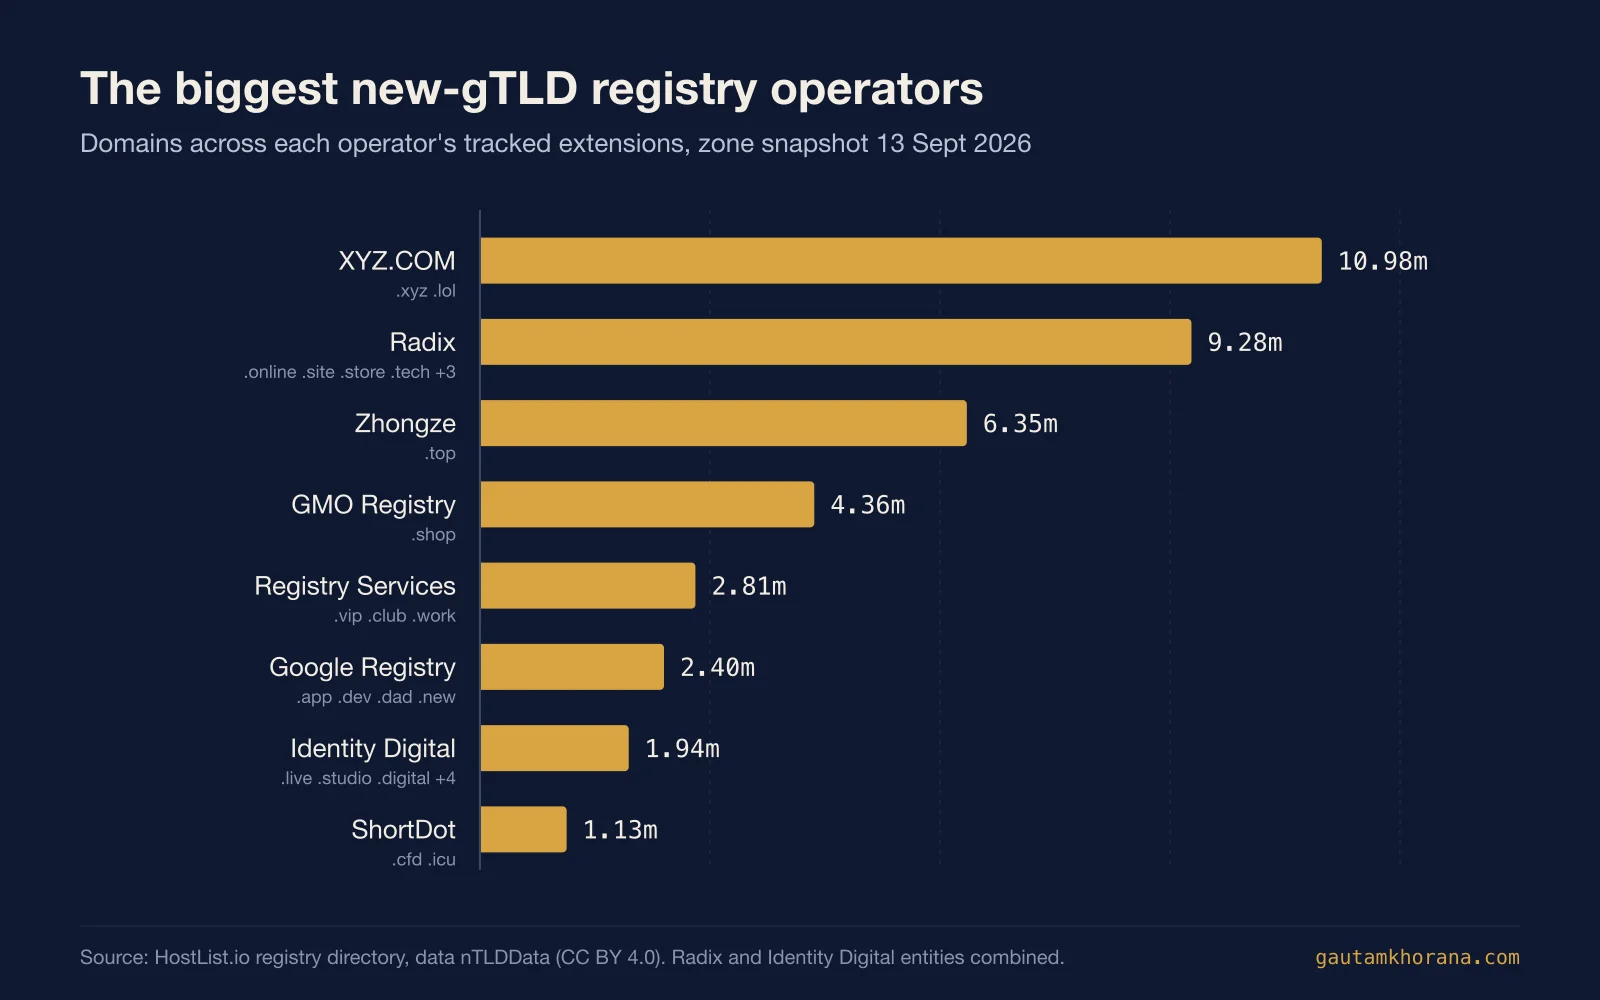
- XYZ.COMは.xyzと.lolを運営し、両者合わせて約1,100万ドメインです。
- Radixは.online、.site、.store、.tech、.space、.fun、.websiteを運営し、合計約930万です。
- Zhongzeは.topを運営し、1つの拡張子で635万件の名前を保有しています。
- GMO Registryは.shopを運営し、436万件です。
- Google Registry(法的には Charleston Road Registry)は .app、.dev、.dad、.new を運営しており、合わせて 240 万個のドメインがあります。Google は .app と .dev をブラウザの HSTS プリロードリストに追加したため、これらのドメイン上のサイトは HTTPS でのみ読み込まれます。
次に来る2つのことがこのレイヤーを変えるでしょう。Verisignは数年間争いの的だった.webが現在ルートに委譲されており、2026年後半にレジストラを通じて.webドメインの販売を開始する予定だと述べています。また、ICANNは2026年4月30日に10年以上ぶりに最初の新gTLDアプリケーションウィンドウを開き、2026年8月12日に締め切ります。2012年ラウンドは1,200以上の新しい拡張子を生み出しました。2026年ラウンドのアプリケーション統計はまだ公開されていませんが、大企業からの.brandドメイン拡張子の波を予想してください。
最大のドメインレジストラ
グローバルでは、GoDaddyはかなりの差で最大のレジストラです。2025年9月のICANNとVerisignのデータを使用して、Domain Name Wireの.comドメイン管理ランキングは次のようになっていました:
| 順位 | レジストラ | 管理下の .com ドメイン数 |
|---|---|---|
| 1 | GoDaddy | 52,483,879 |
| 2 | Namecheap | 12,129,947 |
| 3 | Newfold Digital | 10,393,702 |
| 4 | Tucows | 10,356,252 |
| 5 | Squarespace | 8,693,581 |
| 6 | IONOS | 5,788,604 |
| 7 | Gname | 4,839,723 |
| 8 | TurnCommerce | 4,128,285 |
| 9 | Alibaba | 4,009,708 |
| 10 | Team Internet Group | 3,203,913 |
ヨーロッパは大きく異なります。ヨーロッパ人の大多数は .com ではなく自国のカントリーコードで登録するからです。毎週 5,600 万を超えるヨーロッパの ccTLD ドメインをスキャンしている ShareShift が、6 月に Domain Name Wire を通じて地域リーダーボードを公表しました。
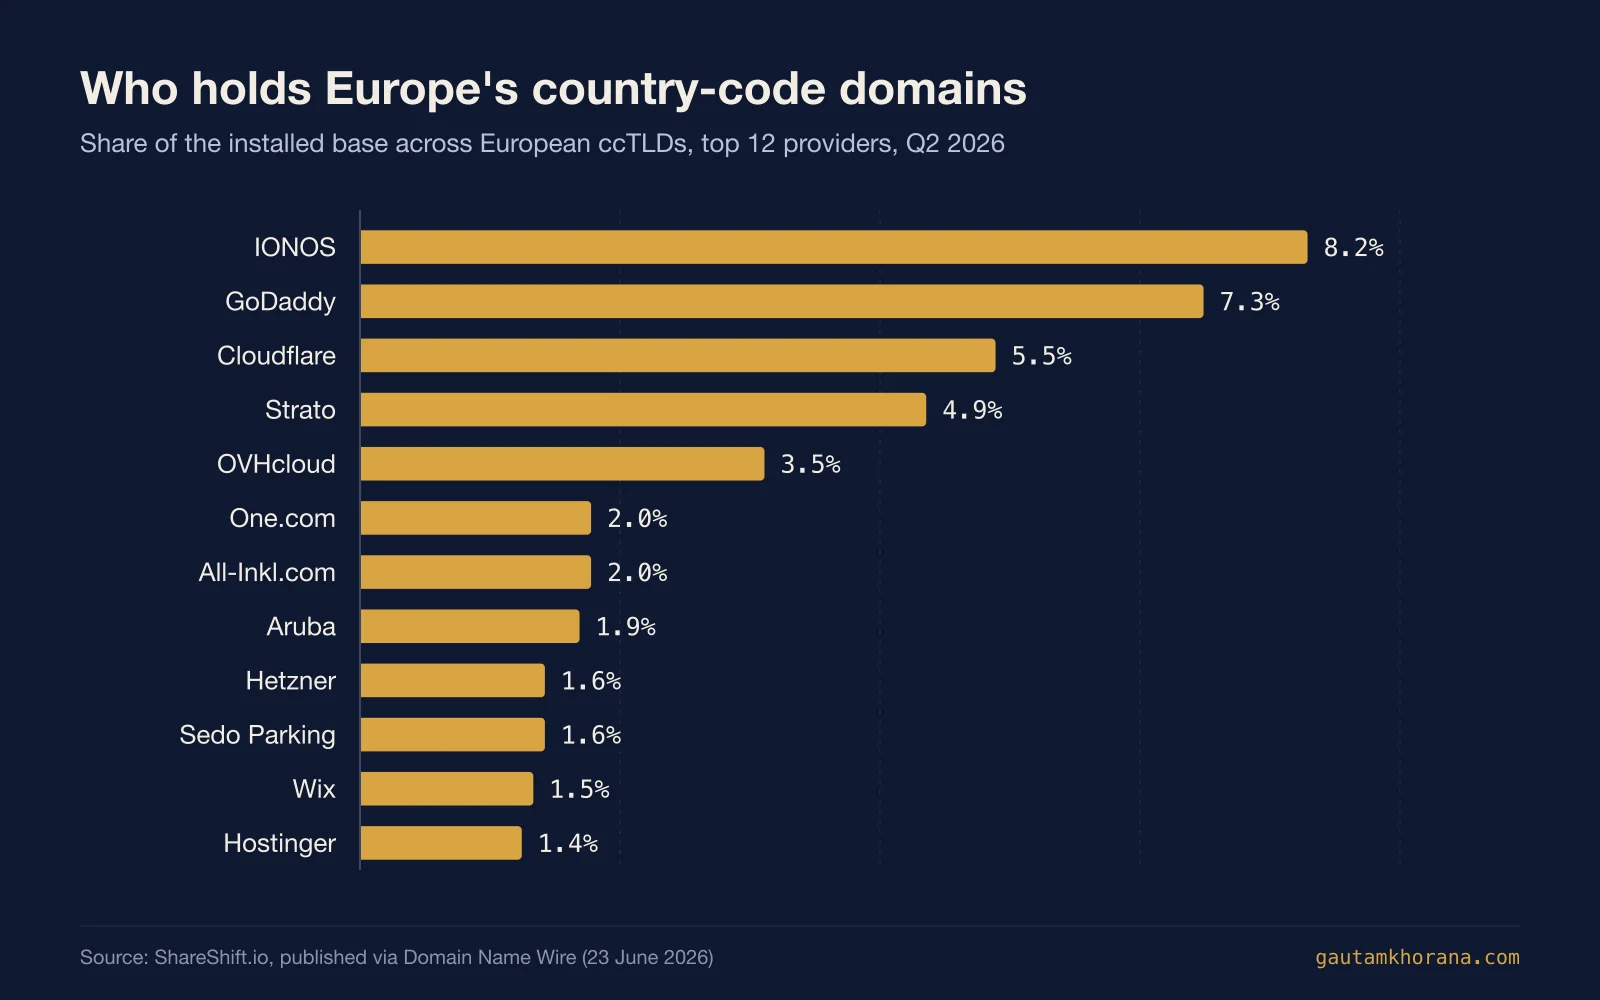
IONOSが既存基盤の8.2%でリードし、GoDaddyが7.3%、Cloudflareが5.5%で続いています。グループレベルでは、ShareShiftはUnited Internet(IONOSとStratoを所有)がヨーロッパの既存基盤の約17%を占めており、team.blueが6%、group.oneが4%で、どちらも各国で地域の主要企業を買収して構築されていると評価しています。Cloudflareは新規在庫での顕著な成長者です。その成長の多くは、登録ではなくDNSとCDNをサイトに移行することから来ており、「誰がドメインを保有しているか」と「誰がサイトを提供しているか」がますます異なる企業であることを思い出させます。
自分でレジストラを選ぶ場合は、更新価格、プライバシー、転送について主なオプションを「2026 年最高のドメインレジストラ」で比較しました。
ヨーロッパ: 国内ドメインはどの程度飽和しているか?
ヨーロッパのもう一つの視点をご紹介します。これはその地域の登録成長数がなぜ伸び悩んでいるかを説明しています。Domain Name Wireが報じたShareShiftの数字によると、地域のccTLDがヨーロッパ各国の登録の65~80%を占めています。これらの市場の多くは飽和状態に近づいています。
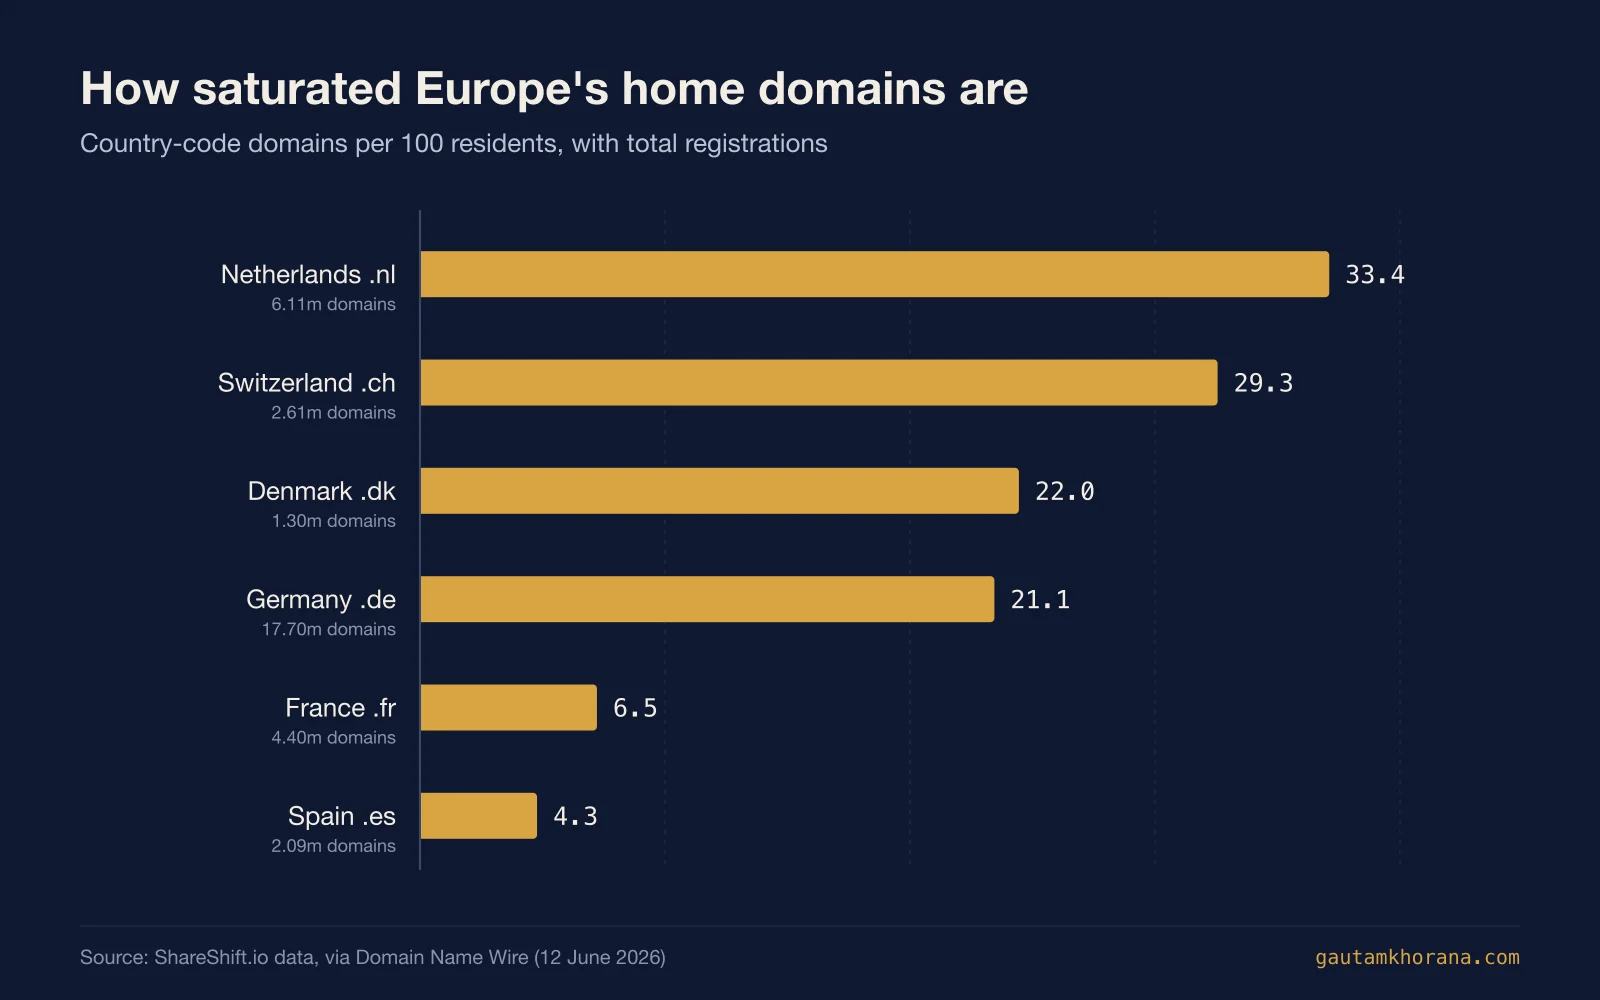
オランダは611万個の.nlドメインを保有しており、100人あたり33.4個に相当します。スイス(29.3)とデンマーク(22.0)もそれほど遠くはありませんし、ドイツの1,770万個の.de名は100人あたり21.1個です。フランス(6.5)とスペイン(4.3)はずっと低くなっており、ここに残りの成長の可能性があるでしょう。これはCENTRの見方である、ヨーロッパのccTLDは全体的に成長が遅く、新規登録ではなく更新によって支えられているというものと一致しています。
新しいウェブサイトの構築方法
ここがデータの中で私が最も有用だと考える部分であり、このレポートのきっかけとなったチャートでもあります。ShareShift の State of the Web 2026 は、新たに稼働を始めた約150万のヨーロッパのウェブサイトを対象に、新規サイト構築の動向を追跡し、それぞれが何で動いているかを分類しています。公開されている版から値を読み取り、以下にチャートを描き直しました。個々の数値はあくまで概算としてご覧ください。
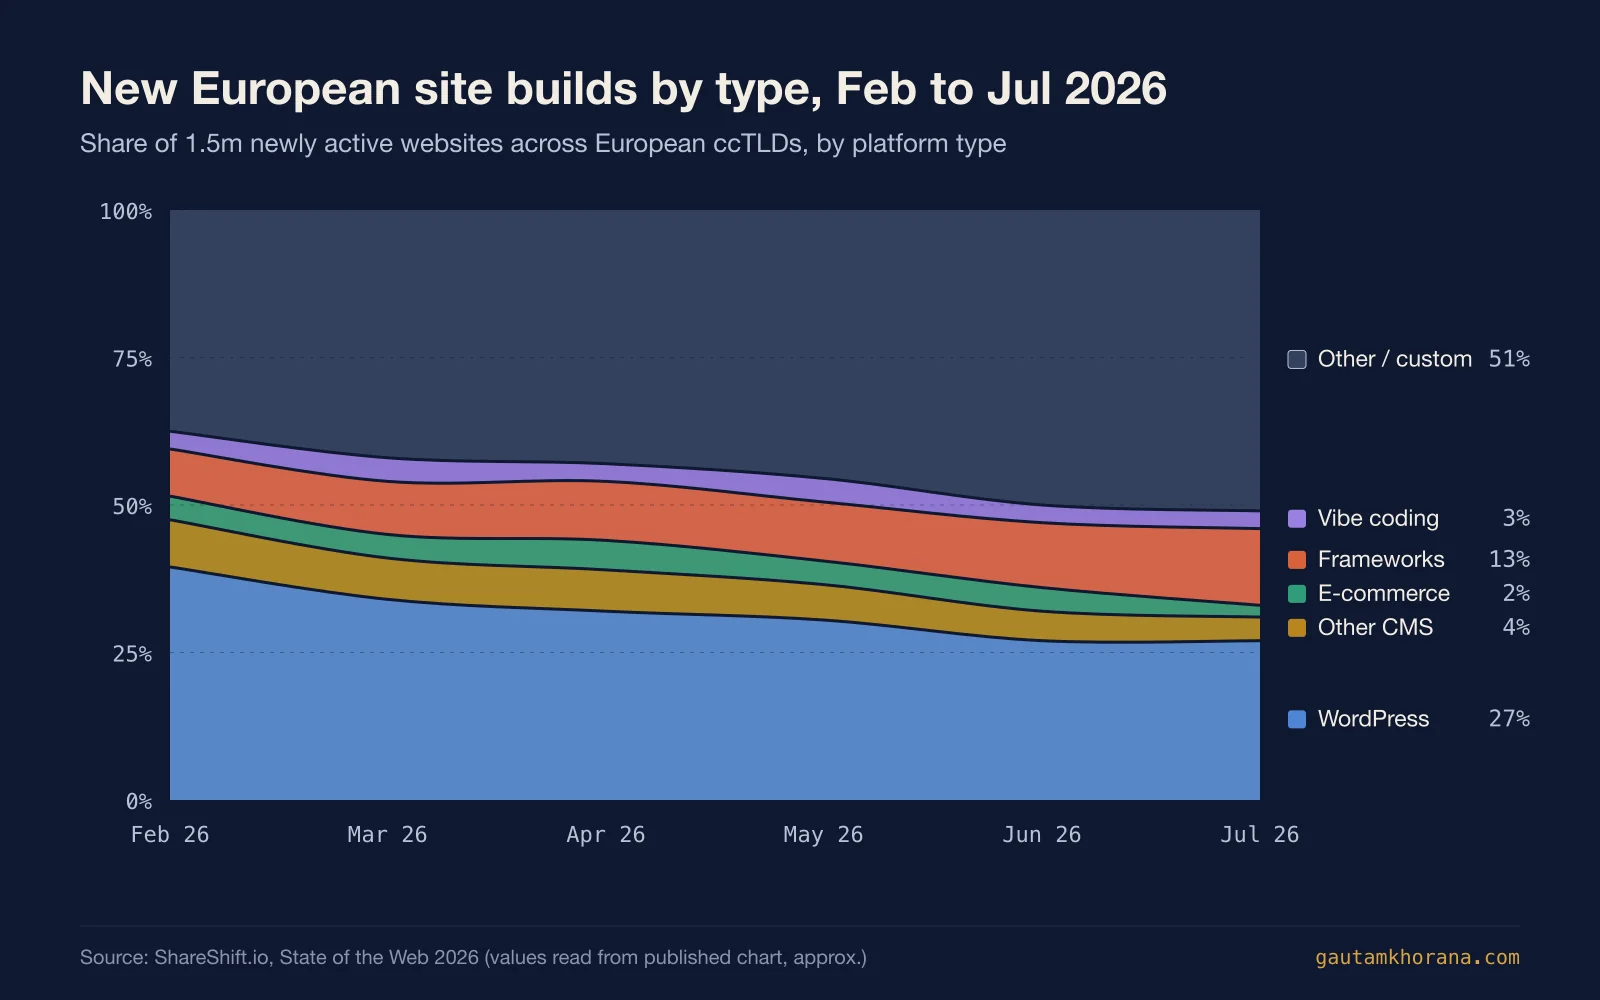
2026年2月から7月の間の変化は次のとおりです:
| ビルドタイプ | 2026年2月 | 2026年7月 | 変化 |
|---|---|---|---|
| WordPress | ~39% | ~27% | -12ポイント |
| その他のCMS | ~8% | ~4% | -4ポイント |
| eコマースプラットフォーム | ~4% | ~2% | -2ポイント |
| フレームワーク | ~8% | ~13% | +5ポイント |
| ビブコーディング(AIビルダー) | ~3% | ~3% | 変わらず |
| その他/カスタム | ~38% | ~51% | +13ポイント |
6ヶ月という期間が短いという留保付きで、3つの読み取り方がある。
WordPressはウェブの既存基盤ではなく新規構築のシェアを失っています。既存基盤では、グローバルで全ウェブサイトの40.2%を実行し、ヨーロッパのゾーン全体ではアクティブサイトの約38%を実行しています。既存基盤はゆっくり変わります。新規構築は先行指標であり、その指標は転じました。2026年2月から4月の間に登録されたドメインのShareShiftのより狭い範囲はWordPressを8.1%に置き、以前のレポートは新規構築のシェアを17%に置きました。異なるコーホートは異なる数字を与えますが、すべて同じ方向を指しています。
フレームワークが最も明確な勝者だ。Next.js、Astro、Nuxtと同類は新規ビルドの約8%から13%に増加した。同じShareShiftの調査ではVercel単体でも233,000以上のアクティブなヨーロッパドメインが見つかり、そのうち約85%は移行ではなく真新しいプロジェクトから来ている。これはSeahawk Mediaで見たものと一致する。獲得した現代的スタック案件はほとんどネット新規カテゴリー(ディレクトリ、AI製品サイト、プログラマティックSEOプロパティ)で、WordPressサイト移行ではなかった。
「Vibeコーディング」は実在するが、ホスティングカテゴリーとしては小さい。AIビルダープラットフォーム上で直接構築・ホストされたサイトは通年で約3%を占めていた。だがこれはAIの影響を過小評価している。AI生成コードの多くはVercel、Netlify、またはハイパースケーラー上にデプロイされ、「フレームワーク」または「カスタム」として表示される。ShareShiftの最新報告書の見出しは、新規サイトの12%がすでに従来型ホスティングの外にあり、フレームワークネイティブ、カスタムコード、AI構築デプロイメント上に位置しているということだ。検索関心も同意している。「vibe coding websites」は米国で月約480回検索されており、1年で129%増加しており、ほぼランキング競争がない。
述べるだけの価値がある相殺要因がある。ShareShiftはWixからの移行の96%が別のサイトビルダーやAIツールではなく別のホスティング事業者に行き着くことを発見した。クローズドビルダーを離れる人々はまだほぼ従来型ホストを望んでいる。
2026年のCMSマーケットシェア
グローバルなインストール済みベースについては、W3Techsが参考資料だ。2026年9月21日の時点で:
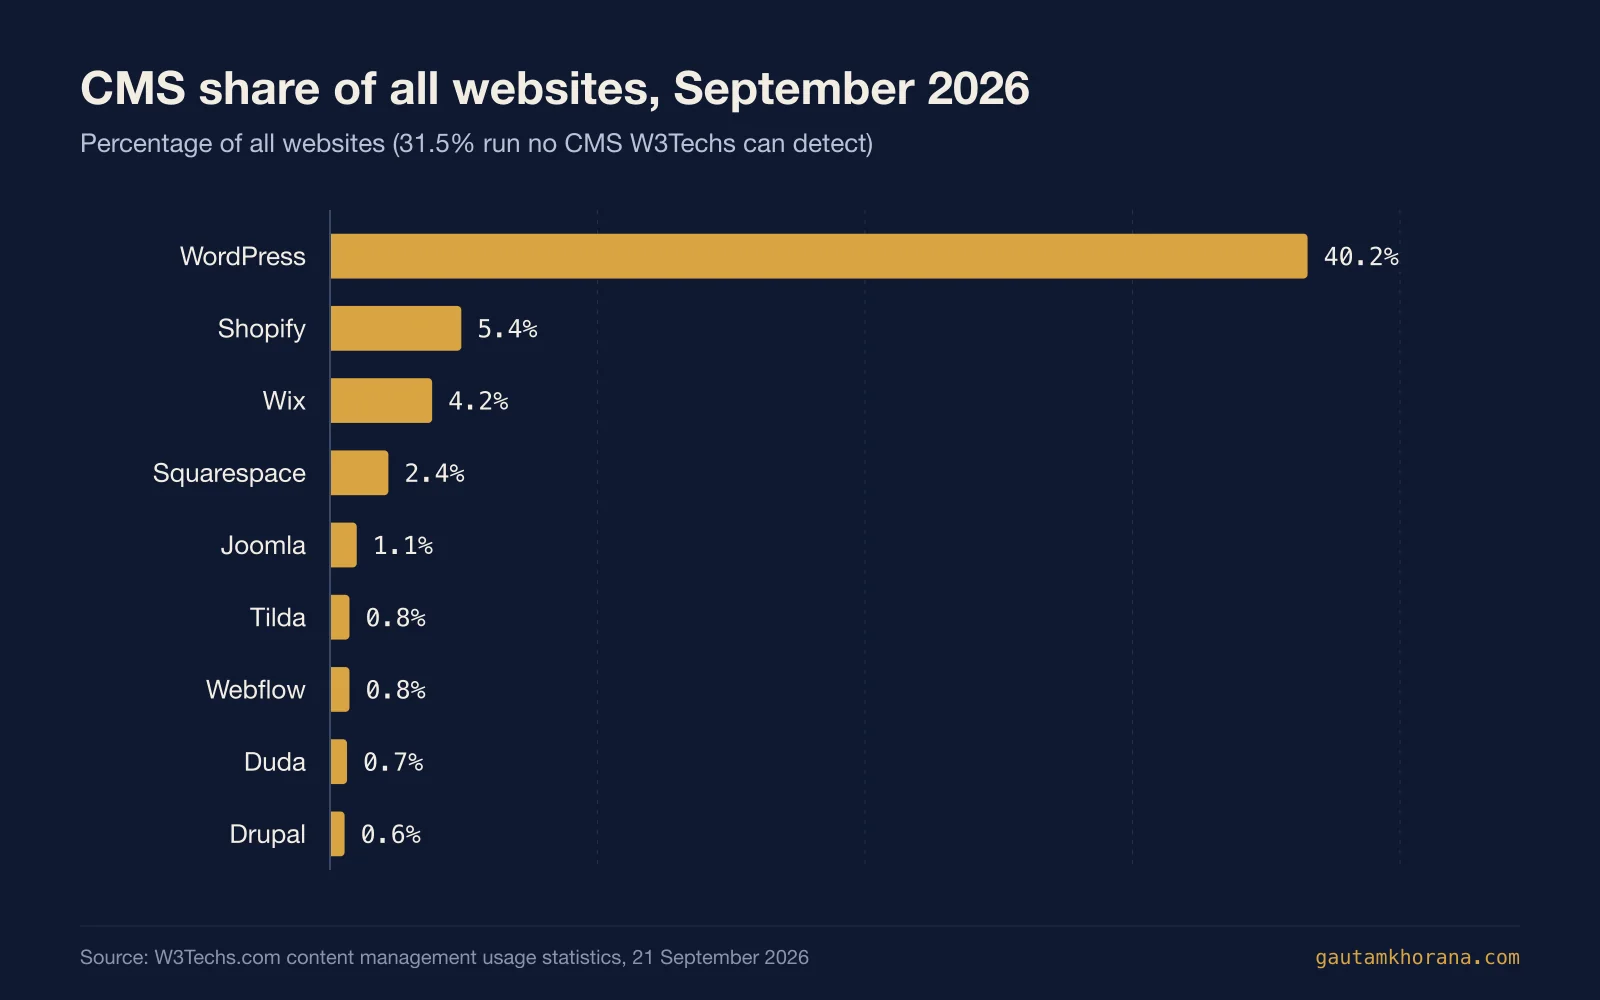
WordPressは全ウェブサイトの40.2%と既知のCMSを持つサイトの58.8%を実行しています。Shopifyが5.4%で2位、Wixが4.2%で3位、Squarespaceが2.4%で4位です。その他はすべて約1%以下です。WordPressは2025年に43.6%でピークに達しました。ですから、3ポイント強を返しました。これが崩壊ではなく遅い平坦化だと思う理由については2026年のWordPress市場シェアについて書きました。上の新規構築データは、その平坦化が下向きに漂流し続けるという最も強い議論です。
2026年のウェブホスティング市場
続いてホスティング層です。HostList State of Web Hosting の2026年9月のスナップショットを基にしています(前述のとおり、私自身のデータセットです)。
HostListは133カ国にわたる7,187のアクティブで専門的なウェブホスティングプロバイダーを追跡している。米国が最も多い(1,826)で、次いく英国(1,538)、その後豪州(231)、フランス(222)、インド(132)と続く。公開カスタマーレビューを持つ1,992ホストのうち、平均HRIスコアは100点中64点だ。レビューは概ね前向きだ。1,784ホストがGoogleレーティングを持ち、301,507件のレビューを通じて平均4.46点(5点中)であり、Google評価を受けたホストの89%が4つ星以上に位置している。
ホスティングコスト
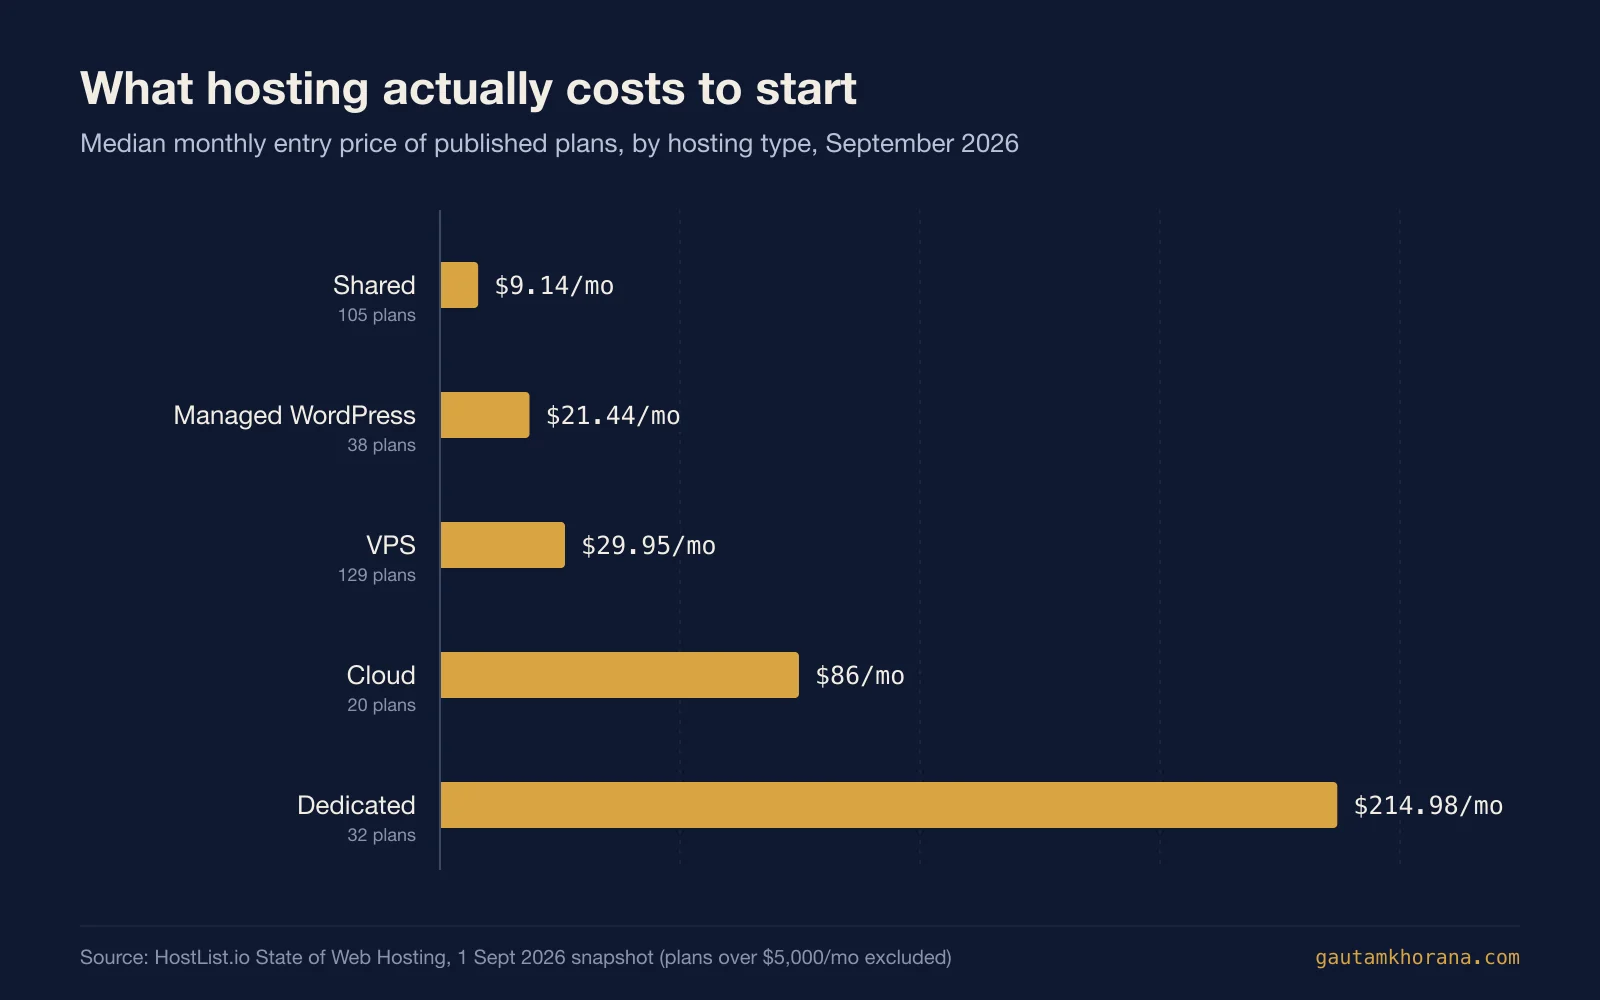
公開プランの中央値エントリー価格は共有ホスティング月額9.14ドル、マネージドWordPress 21.44ドル、VPS 29.95ドル、クラウド86ドル、専有サーバー214.98ドルだ。クラウドの中央値は今月急激に動いた。そのバケットには20プランしかないため、正確な数字というより範囲として読んでほしい。より広い要点は成り立つ。サイトをオンラインに持つのは安く、サーバーをどれだけコントロールしたいかで支出は上がっていく。
ホスティングが実際のカスタマーサイト上でどれだけ速いか
ホスティング速度テストのほとんどはプロバイダー自身のマーケティングサイトを測定する。HostListのフィールドデータの代わりに、Chrome UXレポートからの実ユーザー初回バイト時間をサイトあたり1投票として各プロバイダーの実顧客ウェブサイト全体で取得し、100サイト未満のコホートを除外する。
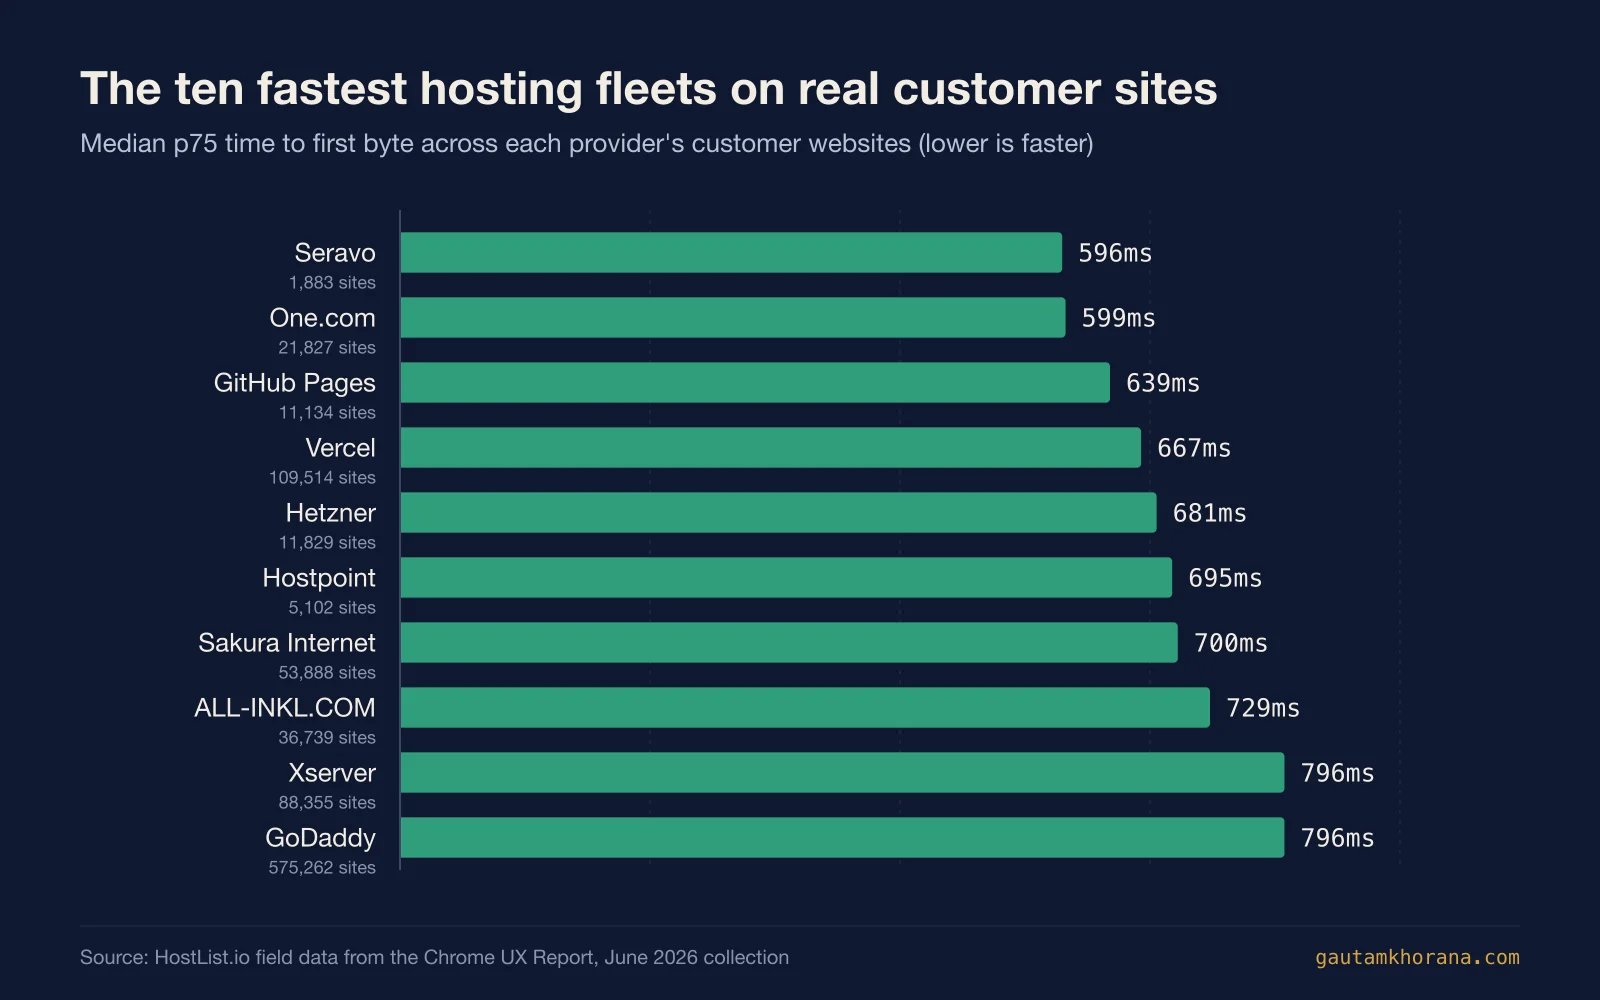
2026年6月のコレクション内で最速の10個のフリートはすべて800ミリ秒以下で、Seravo(596ms)とOne.com(599ms)からGitHub Pages、Vercel、Hetznerに至るまで含まれています。GoDaddyは575,262個の測定したカスタマーサイト全体で796msの中央値で上位10にランクインしており、この規模での結果は驚くべきものです。業界全体では、ホスト自身のサイトの中央値の最大コンテンツフルペイントは1.72秒、中央値の次のペイントへのインタラクションは78ms、中央値のファーストバイトまでの時間は888msです。
ホスティング企業を選んでいて市場を研究していない場合、トップ100ウェブホスティング企業と最高のWordPressホスティングページはライブHostListデータを取得し、Vercel対Netlifyで2つの最大フロントエンドプラットフォームを比較しました。
2026年の数字が意味するもの
3つのレイヤーを一緒に引き出すと、いくつかのことが目立ちます。
ネーミングレイヤーは成長を続けていますが、成長は新しい拡張機能に移動しています。4億個のドメインはマイルストーンであり、.comは定常的に5パーセント名を追加し続けています。しかし、新しいgTLDの34パーセント成長、.aiブーム、2026年の申請ラウンドはすべて同じことを示しています。特にテクノロジーおよびAI企業の場合、名前はもはや真剣に受け取られるために.comである必要はありません。ビジネスに名前を付ける場合は、ドメインに夢中になる前に商標の立場を確認してください。商標またはドメイン最優先について、その操作順序について書きました。
ホスティングレイヤーはドメインレイヤーから分離されています。CloudflareがDNS移動でヨーロッパのシェアを獲得し、Vercelがネット新規プロジェクトで成長し、新しいサイトの12パーセントが従来のホスティング外にあることはすべて同じ分裂を指しています。ドメインを販売した企業は、サイトを提供している企業の可能性はますます低くなっています。
ビルドレイヤーが本当の変化の場所です。WordPressは依然として10のウェブサイトのうち4つを実行しており、その設置基盤は長期間存在します。しかし、ヨーロッパの新しい構築曲線は6か月でフレームワークとカスタムコードに向かって大きく曲がっています。そのカスタムコードの多くは、サイトがAIビルダーにホストされていない場合でも、AI支援で書かれています。エージェンシーとホストの場合、2027年の質問は「どのCMS」ではなく、「AI作成コードがどこに展開されているか、そのパスに誰がいるのか」です。
ビジネスオーナーとしてこれで何をしますか?おそらく何か劇的なことではありません。WordPressサイトが機能している場合は、それを保持して高速に保ってください。新しい何かを開始していて、エンジニアリングサポートがある場合、最新のホスト上のフレームワークは、今では辺縁ではなく、新しいヨーロッパの構築の主流の選択です。どちらの場合でも、公正な更新を行うレジストラでドメインを所有し、サイトをホストする人から分離したままにしてください。
ソースおよび方法論
このレポート内のすべての数字は公開ソースから取得しています。チャートを再度描画した場合、ソースは画像に名前が付けられています。
- DNIBクォーターレポート、2026年第2四半期:合計、.comおよび.net、ccTLDおよびngTLD登録、トップテンTLDリスト。
- Verisign 2026年第2四半期の結果:四半期の1270万の新しい.comおよび.net登録、.webの委任および立ち上げタイミング。
- Netcraft 2026年7月ウェブサーバー調査:サイト、ドメイン、およびコンピューター数。
- W3Techs CMS使用統計:2026年9月21日現在のCMSシェア。
- ShareShift State of the Web 2026 と ShareShift の調査手法:種類別の欧州の新規構築、プロバイダー別の導入済みベース、ccTLD の飽和度。ShareShift は、DNS、HTTP、TLS のシグナルを用いて、5,600万を超える欧州の ccTLD ドメインを毎週スキャンしています。
- HostList State of Web Hosting、レジストラディレクトリ、レジストリディレクトリ:ホスティング数、レビュー、価格指数、フリート全体の TTFB、レジストラおよびレジストリのデータ。HostList のデータは CC BY 4.0 のもと、自由に再利用できます。
- ICANN新gTLDプログラム2026年ラウンド:申請受付期間の日程
最初のチャートに示されたShareShiftのビルドタイプ値は公開チャートから読み取られて丸められたものであるため、元の数値との小さな差異は予想されます。「その他のgTLD」の数値はDNIB合計から3つの指定グループを差し引いて算出されています。
FAQ
2026年にはウェブサイトは何個存在しますか?
Netcraft社の2026年7月調査によると、305百万ドメイン内で約14億9千万のウェブサイト、つまりウェブリクエストに応答するホスト名が存在します。その大多数は駐車中またはプレースホルダーページです。実際にメンテナンスされたコンテンツを持つアクティブなサイト数は約2億に近いものです。
ドメインはいくつ存在しますか?
DNIB によると、2026年6月末時点で4億1,600万個の登録ドメイン名がありました。これには1億7,910万個の.comと.netの名前(そのうち1億6,660万個は.com)、1億4,860万個のカントリーコードドメイン、5,290万個の新gTLDドメインが含まれています。総数は1年間で8.1パーセント成長しました。
ドメインレジストリとは何ですか?
ドメインレジストリは、トップレベルドメインを運営する組織です。その拡張子内のすべての名前の権威あるデータベースを保持し、DNSを運営し、卸売価格とポリシーを設定します。例えば、Verisignは.comを運営しており、Nominetは.ukを運営しています。
ドメインレジストリとレジストラの違いは何ですか?
レジストリは拡張子を運営し、レジストラが一般向けにその拡張子内の名前を販売します。GoDaddy、Namecheap、Cloudflareなどのレジストラから.comを購入すると、それが.comレジストリであるVerisignに登録され、卸売料金が支払われます。
最も人気のあるTLDは何ですか?
.comで、1億7,910万個の.comと.netの登録のほとんどを占めています。.comと.netの次に、2026年中盤で最大の汎用TLDは.org、.xyz、.top、.info、.shop、.online、.store、.vipでした。最大のカントリーコードは中国の.cnで、その次はドイツの.deとイギリスの.ukです。
最大のドメインレジストラはどこですか?
GoDaddyで、2025年後期に約5,250万個の.comドメインを管理下に置いており、次のレジストラNamecheapの4倍以上です。ヨーロッパのカントリーコード市場ではIONOSがShareShiftのデータによると導入ベースの8.2パーセントでリードしています。
WordPressはまだウェブサイト構築の最も一般的な方法ですか?
はい、導入ベースでは:W3Techsによると全ウェブサイトの40.2パーセントを実行しています。しかし新規ビルドでのシェアは低下しています。ShareShiftのヨーロッパデータでは2026年2月の新規ビルドの約39パーセントから7月の約27パーセントへと低下しており、フレームワークとカスタムコードがその差を補っています。
ウェブホスティング企業はいくつ存在しますか?
HostListは2026年9月時点で133カ国に渡る7,187個のアクティブな専用ウェブホスティングプロバイダーを追跡しています。アメリカが最多の1,826社で、その次はイギリスの1,538社です。