Es gibt 401,6 Millionen registrierte Domain-Namen im Internet zum Ende Juni 2026, laut Domain Name Industry Brief. Die Netcraft-Umfrage vom Juli 2026 fand 1,49 Milliarden Websites (Hostnamen, die auf eine Web-Anfrage antworten) verteilt über 305 Millionen Domains. Die meisten davon sind geparkte Seiten, Weiterleitungen und Platzhalter, daher ist die Zahl der Websites, die Menschen tatsächlich nutzen, viel kleiner. Und die Art, wie neue Websites gebaut werden, verschiebt sich schnell: In Europa fiel WordPress von etwa 40 Prozent der neuen Website-Builds im Februar 2026 auf 27 Prozent im Juli, laut ShareShift.
Das ist die kurze Antwort. Die längere ist interessanter, weil das Web 2026 wirklich drei Märkte übereinander gestapelt sind: die Naming-Schicht (Registries, Registrare und TLDs), die Hosting-Schicht (die Unternehmen, die die Server betreiben) und die Build-Schicht (WordPress, Site Builder, Frameworks und jetzt auch KI-Tools). Jede hat sich dieses Jahr bewegt. Dieser Bericht bringt die besten öffentlichen Daten zu allen drei auf einen Ort mit unseren eigenen Diagrammen.
Eine Offenlegung vor den Zahlen. Ich betreibe HostList, das einen monatlichen State of Web Hosting Snapshot veröffentlicht, daher kommen einige der Hosting-Zahlen unten aus einem Datensatz, für den ich verantwortlich bin. Ich habe diese klar gekennzeichnet und daneben immer eine Quelle von Drittanbieter eingefügt, wo es eine gibt. Ich leite auch Seahawk Media mit, das über 5.000 Websites gebaut hat, daher erwähne ich es, wenn ich eine Ansicht von der Agentur-Seite hinzufüge.
Der Zustand des Webs 2026 auf einen Blick
| Metrik | Wert | Quelle |
|---|---|---|
| Registrierte Domain-Namen (alle TLDs) | 401,6 Millionen, +8,1% gegenüber Vorjahr | DNIB, Q2 2026 |
| .com und .net kombiniert | 179,1 Millionen | DNIB, Q2 2026 |
| Country-Code-Domains (ccTLDs) | 148,6 Millionen, +3,6% gegenüber Vorjahr | DNIB, Q2 2026 |
| New-gTLD-Domains | 52,9 Millionen, +34,0% gegenüber Vorjahr | DNIB, Q2 2026 |
| Gefundene Websites (Hostnamen) | 1,49 Milliarden über 305 Millionen Domains | Netcraft, Juli 2026 |
| Websites mit WordPress | 40,2% aller Websites | W3Techs, 21. September 2026 |
| Websites ohne erkennbares CMS | 31.5% | W3Techs, 21. September 2026 |
| ICANN-akkreditierte Registrare | 3,322 | HostList Registrar-Verzeichnis, September 2026 |
| Überwachte Webhosting-Unternehmen | 7.187 in 133 Ländern | HostList, September 2026 |
| WordPress-Anteil bei neuen europäischen Projekten | etwa 39% (Februar) bis 27% (Juli 2026) | ShareShift |
Wie viele Domains gibt es 2026?
Die zuverlässigste Zahl stammt aus dem Domain Name Industry Brief, dem Quartalsbericht, den Verisign seit Jahren veröffentlicht. Am Ende des zweiten Quartals 2026 gab es 401,6 Millionen Domain-Name-Registrierungen über alle Top-Level-Domains hinweg. Das sind 9,1 Millionen (2,3 Prozent) mehr als im ersten Quartal und 29,9 Millionen (8,1 Prozent) mehr als vor einem Jahr. Es ist das erste Mal, dass die Gesamtzahl 400 Millionen überschritten hat.
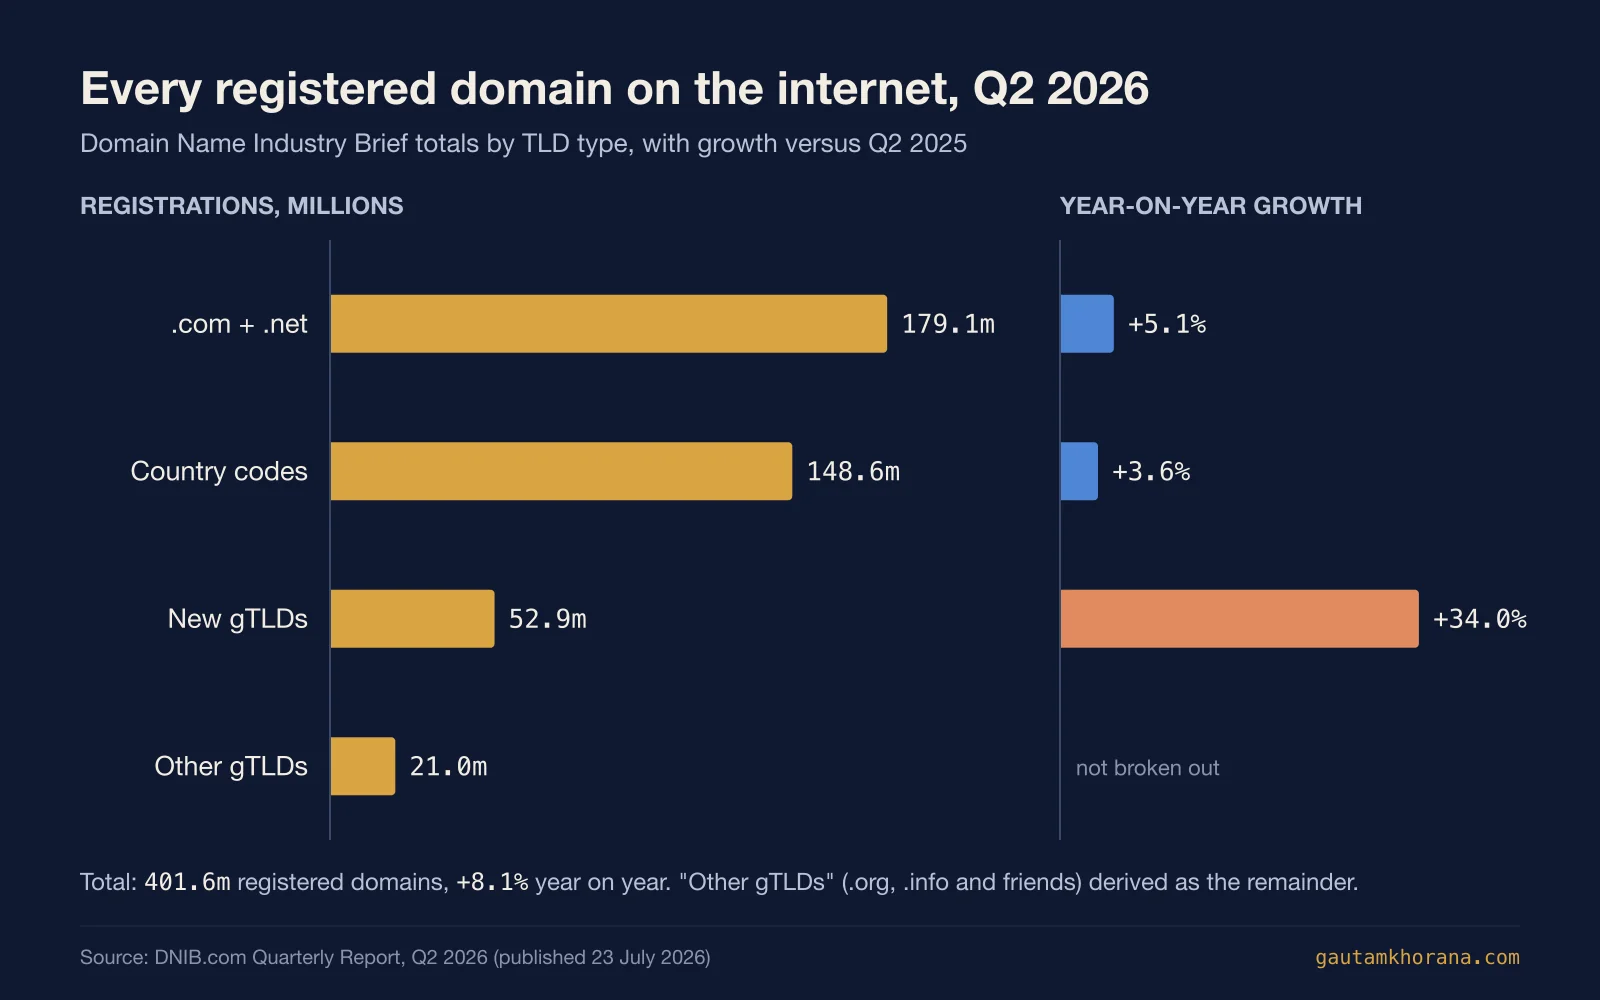
Schlüsselt man diese Gesamtzahl auf, wird die Marktform offensichtlich:
- .com und .net: 179,1 Millionen. Um 5,1 Prozent im Jahresvergleich gestiegen. Verisign gab in seinen Q2-2026-Ergebnissen an, dass es in diesen beiden Zonen 12,7 Millionen neue Registrierungen im Quartal verarbeitet hat, gegenüber 10,4 Millionen ein Jahr zuvor, und erhöhte seine Jahresprognose. Aufgeschlüsselt entfielen auf .com allein 166,6 Millionen Namen und auf .net 12,5 Millionen.
- Ländercodes: 148,6 Millionen. Um 3,6 Prozent gestiegen. Die zehn größten sind .cn, .de, .uk, .ru, .nl, .br, .fr, .au, .in und .eu.
- Neue gTLDs: 52,9 Millionen. Um 34,0 Prozent im Jahr gestiegen, die mit Abstand am schnellsten wachsende Gruppe.
- Alles andere: etwa 21 Millionen. Hauptsächlich die etablierten generischen Zonen wie .org und .info. Die DNIB schlüsselt dies in ihrer Hauptmitteilung nicht auf, daher ist die Zahl hier der Rest.
Zwei Anmerkungen zur Lesart. Erstens ist eine Registrierung keine Website. Viele Domains werden zum Schutz der Marke, als Investition oder für ein Projekt gehalten, das nie umgesetzt wird. Zweitens spiegelt das schnelle Wachstum in den günstigeren neuen Endungen oft Aktionspreise im ersten Jahr und Massenregistrierungen wider, die bei der Verlängerung tendenziell niedriger ausfallen. Die .com-Zahl bewegt sich langsam. Aber sie ist beständig.
Wie viele Websites gibt es?
Das ist die Frage, die die meisten Leute tatsächlich in Google eingeben, und die ehrliche Antwort ist, dass es davon abhängt, was man zählt.
Netcrafts Web Server Survey vom Juli 2026 erhielt Antworten von 1.494.915.628 Sites über 305.348.459 Domains hinweg und 14,77 Millionen nach außen zugängliche Computer. Das waren 5,5 Millionen Sites mehr als im Monat zuvor. Aber Netcraft zählt jeden Hostnamen, der antwortet, einschließlich geparkter Domains, Platzhalterseiten, Weiterleitungen und massenweise generierter Subdomains. Die separate Maßnahme „aktive Sites", die dieses autogenerierte Rauschen herausfiltert, bewegt sich seit mehreren Jahren um die 200-Millionen-Marke.
Ein sinnvoller Arbeitsbereich für 2026 ist daher:
- Etwa 1,5 Milliarden Hostnamen, die auf eine Web-Anfrage antworten.
- Etwa 305 Millionen Domains, bei denen etwas auf ihnen antwortet.
- Etwa 200 Millionen Sites mit echtem, gepflegtem Inhalt.
Nach W3Techs-Angaben verwenden 31,5 Prozent davon kein Inhaltsverwaltungssystem, das W3Techs erkennen kann. Das ist der handcodierte, mit Framework aufgebaute und benutzerdefinierte Teil des Webs, und er ist später in diesem Bericht relevant, weil er der am schnellsten wachsende Teil bei Neubauten ist.
Registry, Registrar und Host: wer macht eigentlich was
Vor den Marktanteilen eine kurze Einführung, denn diese drei Begriffe werden ständig durcheinander gebracht (und Suchdaten deuten darauf hin, dass viele Menschen versuchen, sie zu ordnen).
| Rolle | Was es tut | Beispiele |
|---|---|---|
| Registrierung | Betreibt eine Top-Level-Domain: führt ihre Datenbank und DNS, legt Großhandelspreis und -richtlinie fest | Verisign (.com, .net), XYZ.COM (.xyz), Google Registry (.app, .dev), Nominet (.uk) |
| Registry-Backend | Betreibt die technische Plattform für eine Registry, die diese ausgelagert hat | CentralNic (Team Internet), GoDaddy Registry, Identity Digital |
| Registrar | Verkauft Domains an die Öffentlichkeit und verwaltet sie im Namen der Registry | GoDaddy, Namecheap, Tucows, IONOS, Cloudflare Registrar |
| Host | Betreibt die Server, auf denen die Website oder E-Mail gehostet wird | Von einem Shared Host bis zu Vercel oder AWS – jeder kann das sein |
Was ist eine Domain-Registry? Es ist die Organisation, die eine Top-Level-Domain betreibt. Wenn du eine .com kaufst, zahlt der Registrar, bei dem du kaufst, eine Großhandelgebühr an Verisign, das die .com-Registry im Auftrag der ICANN betreibt. Bei Länderkennung ist die Registry normalerweise eine nationale Behörde oder ein von einer solchen beauftragtes Unternehmen.
Domain-Registry vs. Registrar: Du kaufst niemals direkt von den meisten Registries. Du kaufst von einem Registrar, der von der ICANN (für generische TLDs) oder von der entsprechenden ccTLD-Registry akkreditiert ist. Der Registrar ist deine Kundenbeziehung. Die Registry ist die maßgebliche Quelle für die Frage, wem der Name gehört.
HostList's Registrar-Verzeichnis erfasst 3.322 von der ICANN akkreditierte Registrar-Entitäten (Stand: 5. September 2026), davon sind 2.777 als in den USA ansässig aufgeführt. Diese Zahl wirkt enorm, weil eine kleine Anzahl von Unternehmen viele Akkreditierungen hält, vor allem um bei verfallenden Domains konkurrieren zu können. Die Anzahl der Registrare, mit denen ein normaler Käufer tatsächlich zu tun hat, liegt bei einigen Dutzend.
Die beliebtesten TLDs im Jahr 2026
Die beliebteste TLD ist immer noch .com – mit großem Abstand. Laut DNIB's Q2-2026-Ranking waren die zehn größten generischen TLDs .com, .net, .org, .xyz, .top, .info, .shop, .online, .store und .vip. Sechs der zehn sind neue gTLDs aus der Runde von 2012.
Bei den Länderkennungen führt .cn, gefolgt von .de, .uk, .ru, .nl, .br, .fr, .au, .in und .eu. Deutschlands .de bleibt die größte ccTLD in Europa bei weitem.
Dann gibt es noch .ai, das technisch zu Anguilla gehört, praktisch aber der KI-Industrie. Es überschritt zu Jahreswechsel 2026 eine Million Registrierungen, und es wurde erwartet, dass es 2025 fast die Hälfte der Staatseinnahmen Anguilas generiert. Es ist zur Standard-Endung für eine ganze Kategorie von Unternehmen geworden – ähnlich wie .io vor zehn Jahren für Developer Tools. Es ist auch teuer: Die meisten Registrare verkaufen es mit einer Mindestlaufzeit von zwei Jahren zu etwa 160 bis 220 US-Dollar, laut HostList-Domainpreisvergleich von heute. Eine .com kostet dagegen grob 10 bis 13 US-Dollar pro Jahr.
Wenn du die leichtere Seite des Naming-Markts erkunden möchtest, habe ich früher in diesem Jahr 14 unterhaltsame Domain-Endungen und die dahinter stehenden Registries aufgeschrieben.
Neue gTLDs wuchsen um 34 Prozent. Wer betreibt sie?
Im Segment der neuen gTLDs findet das Wachstum statt, deshalb lohnt es sich zu wissen, wer es betreibt. HostList's Registrar-Verzeichnis, aufgebaut auf nTLDData-Zählungen, zeigt, wie konzentriert es ist.
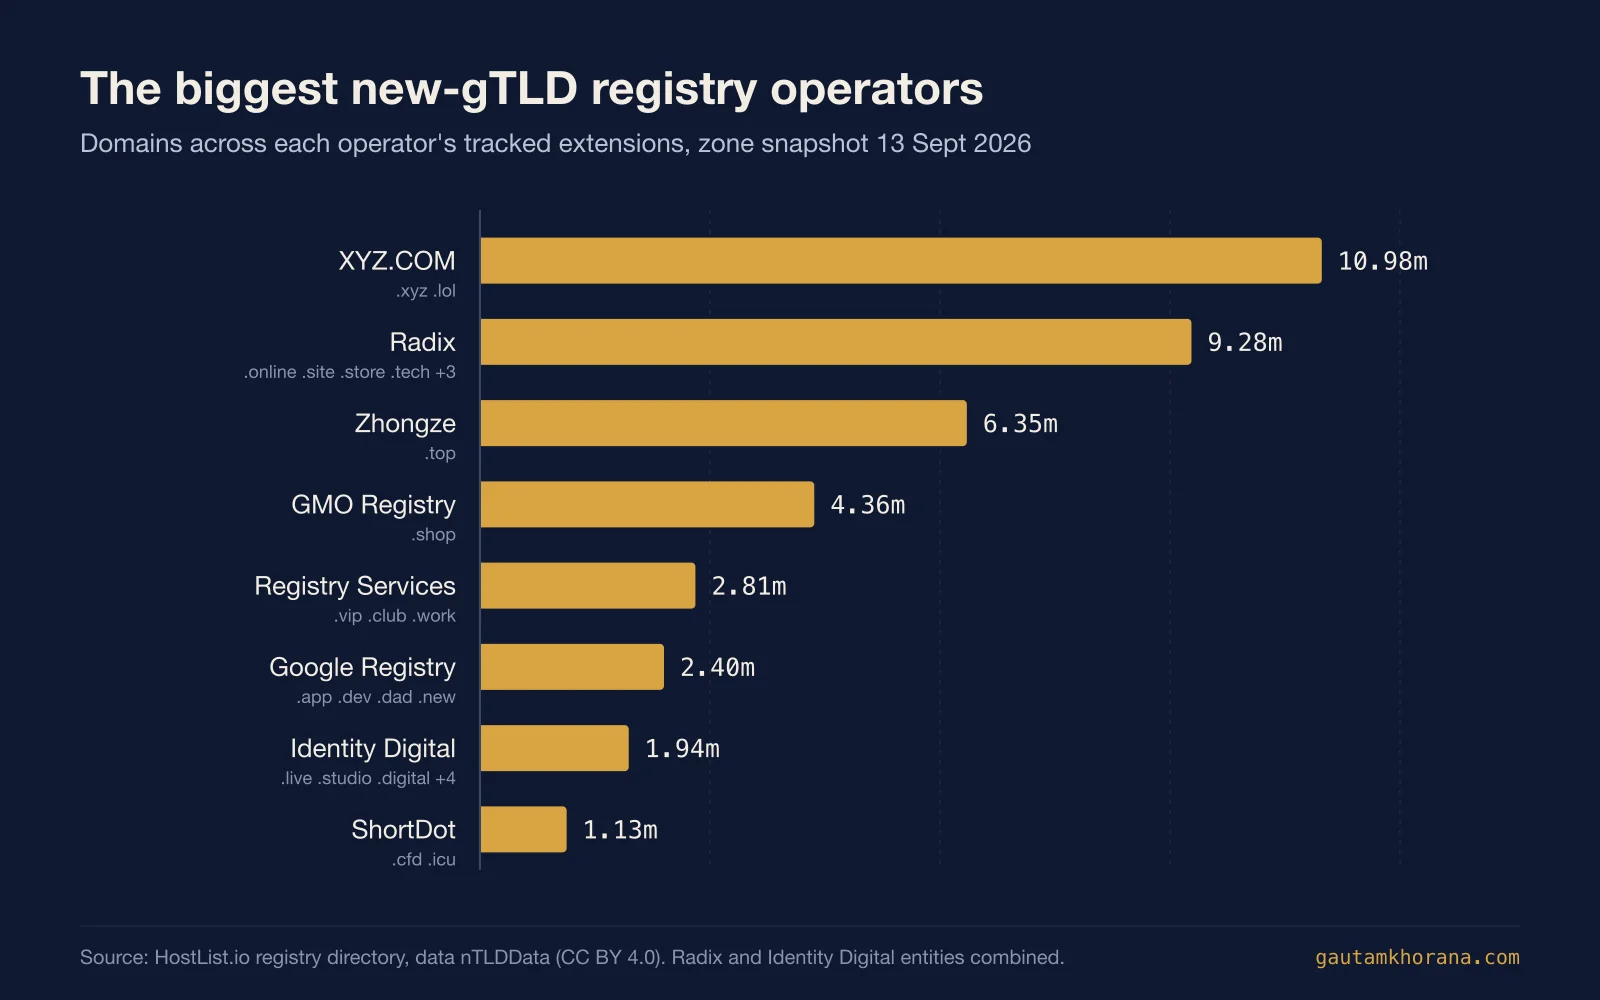
- XYZ.COM betreibt .xyz und .lol mit knapp unter 11 Millionen Domains zusammen.
- Radix betreibt .online, .site, .store, .tech, .space, .fun und .website, zusammen etwa 9,3 Millionen.
- Zhongze betreibt .top, eine Extension mit 6,35 Millionen Namen.
- GMO Registry betreibt .shop mit 4,36 Millionen.
- Google Registry (rechtlich Charleston Road Registry) betreibt .app, .dev, .dad und .new, zusammen 2,4 Millionen. Google hat .app und .dev in die Browser-HSTS-Preload-Liste aufgenommen, sodass Websites auf diesen nur über HTTPS geladen werden.
Zwei kommende Dinge werden diese Ebene umgestalten. Verisign hat mitgeteilt, dass .web, das jahrelang umstritten war, jetzt zum Root delegiert ist, und plant, ab Ende 2026 .web-Namen über Registrare zu verkaufen. Und ICANN öffnete am 30. April 2026 sein erstes neues gTLD-Antragsverfahren seit über einem Jahrzehnt, das am 12. August 2026 endet. Die Runde 2012 brachte mehr als 1.200 neue Extensions hervor. Antragstatistiken für die Runde 2026 wurden noch nicht veröffentlicht, aber erwartet wird eine Welle von .brand-TLDs großer Unternehmen.
Die größten Domain-Registrare
Weltweit ist GoDaddy bei weitem der größte Registrar. Basierend auf ICANN- und Verisign-Daten von September 2025 sah Domain Name Wire's Ranking der verwalteten .com-Domains so aus:
| Platzierung | Registrar | verwaltete .com-Domains |
|---|---|---|
| 1 | GoDaddy | 52,483,879 |
| 2 | Namecheap | 12,129,947 |
| 3 | Newfold Digital | 10,393,702 |
| 4 | Tucows | 10,356,252 |
| 5 | Squarespace | 8,693,581 |
| 6 | IONOS | 5,788,604 |
| 7 | Gname | 4,839,723 |
| 8 | TurnCommerce | 4,128,285 |
| 9 | Alibaba | 4,009,708 |
| 10 | Team Internet Group | 3,203,913 |
Europa sieht sehr anders aus, denn Europäer registrieren überwiegend ihre eigene Länderkennung statt .com. ShareShift, das jede Woche über 56 Millionen europäische ccTLD-Domains analysiert, veröffentlichte das regionale Ranking im Juni über Domain Name Wire.
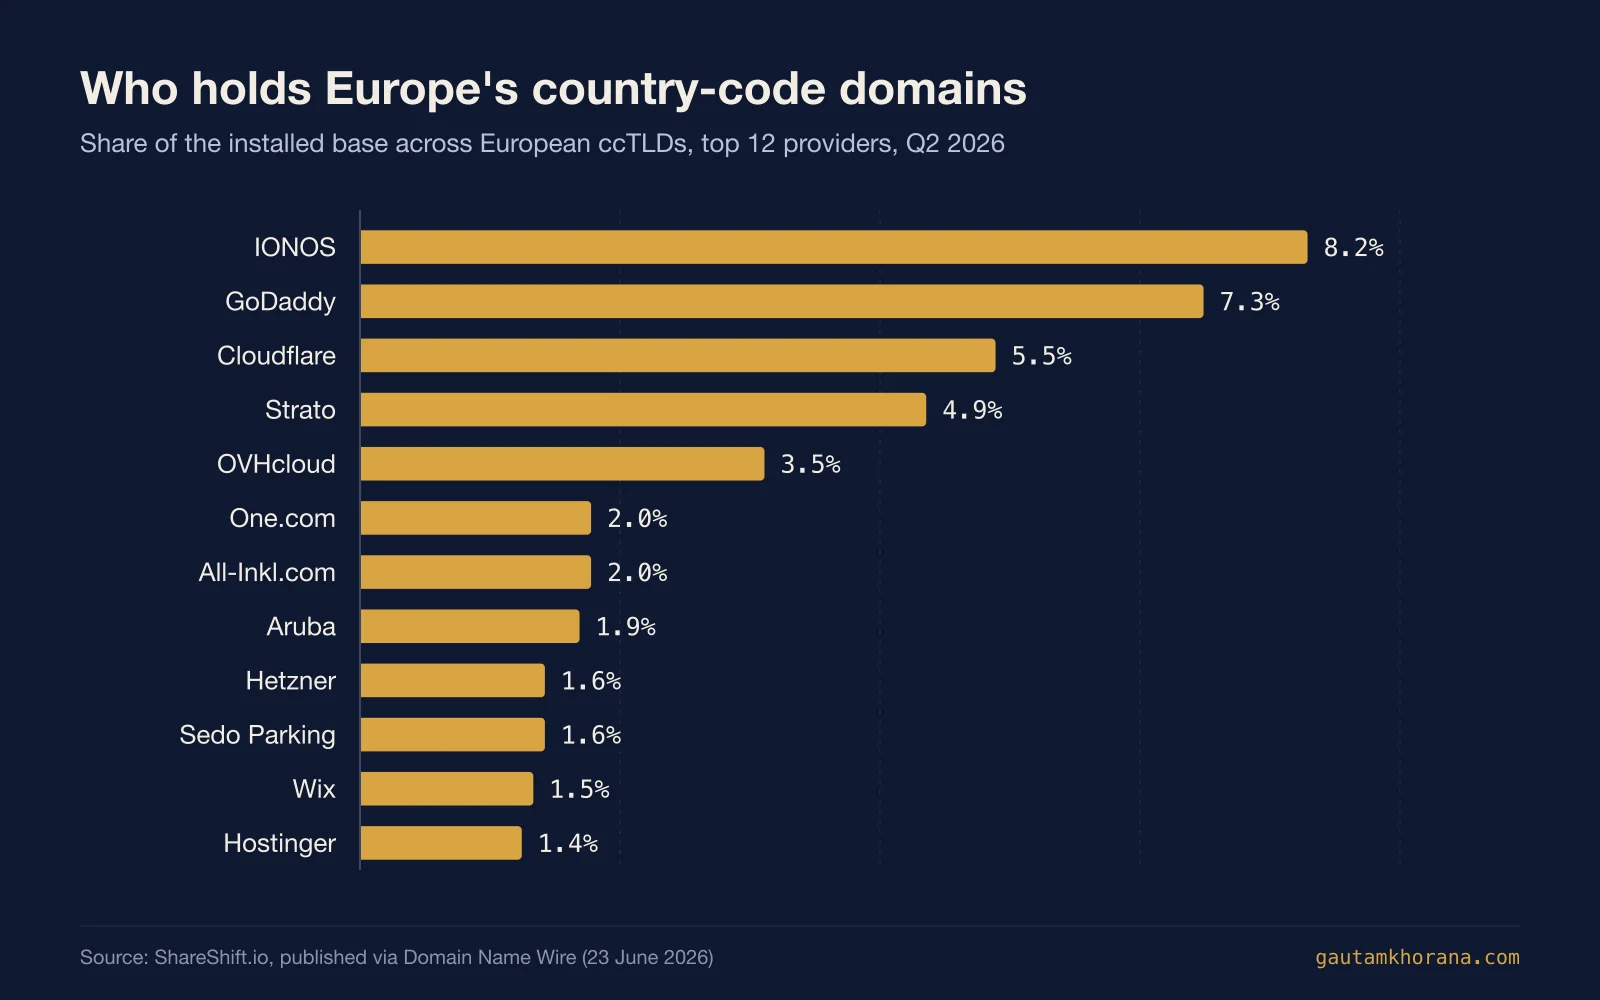
IONOS führt mit 8,2 Prozent der Infrastruktur an, gefolgt von GoDaddy mit 7,3 Prozent und Cloudflare mit 5,5 Prozent. Auf Gruppenebene ordnet ShareShift United Internet (das IONOS und Strato besitzt) bei etwa 17 Prozent der europäischen Infrastruktur ein, team.blue bei 6 Prozent und group.one bei 4 Prozent, beide durch die Übernahme lokaler Marktführer Land für Land aufgebaut. Cloudflare ist der hervortretende Gewinner bei neuen Bestandszahlen. Ein großer Teil dieses Wachstums kommt von Websites, die ihre DNS und ihr CDN verlagern, nicht ihre Registrierung, was eine nützliche Erinnerung ist, dass „wer die Domain hält" und „wer die Website serviert" zunehmend unterschiedliche Unternehmen sind.
Wenn du selbst einen Registrar auswählst, habe ich die wichtigsten Optionen nach Verlängerungspreis, Datenschutz und Transfers beim besten Domain-Registrar 2026 verglichen.
Europa: Wie gesättigt sind die länderspezifischen Domains?
Ein weiterer europäischer Ausschnitt, weil er erklärt, warum die Registrierungszahlen dort so flach aussehen. Die Zahlen von ShareShift, berichtet von Domain Name Wire, zeigen, dass lokale ccTLDs in jedem europäischen Land zwischen 65 und 80 Prozent der Registrierungen ausmachen. Einige dieser Märkte sind fast gesättigt.
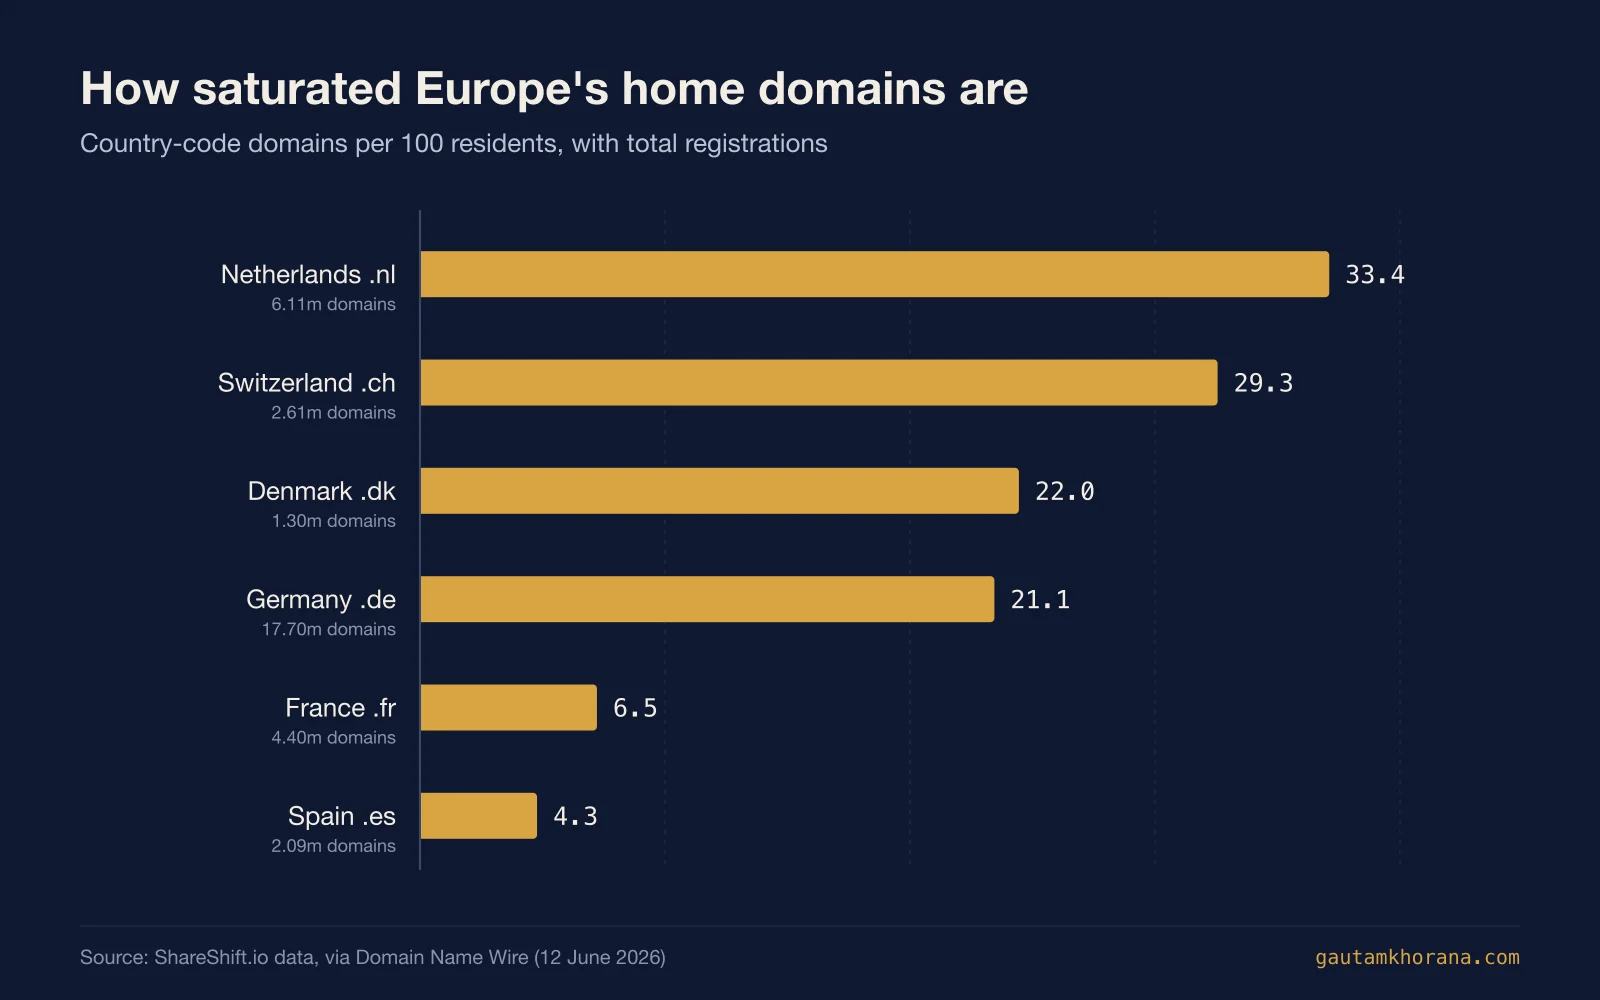
Die Niederlande haben 6,11 Millionen .nl-Domains, oder 33,4 pro 100 Einwohner. Die Schweiz (29,3) und Dänemark (22,0) liegen nicht weit dahinter, und Deutschlands 17,7 Millionen .de-Namen entsprechen 21,1 pro 100. Frankreich (6,5) und Spanien (4,3) liegen deutlich niedriger, und dort liegt wahrscheinlich das restliche Wachstum. Das entspricht der Sicht von CENTR, dass europäische ccTLDs insgesamt langsam wachsen, gestützt durch starke Verlängerungen statt durch Neuregsrierungen.
Wie neue Websites erstellt werden
Das ist der Teil der Daten, den ich am nützlichsten finde, und es ist das Diagramm, das diesen Bericht started hat. ShareShift's State of the Web 2026 verfolgt neue Website-Builds über etwa 1,5 Millionen neu aktive europäische Websites und klassifiziert, worauf jede läuft. Wir haben ihr Diagramm unten neu gezeichnet, mit Werten aus der veröffentlichten Version, also behandle die einzelnen Zahlen als ungefähr.
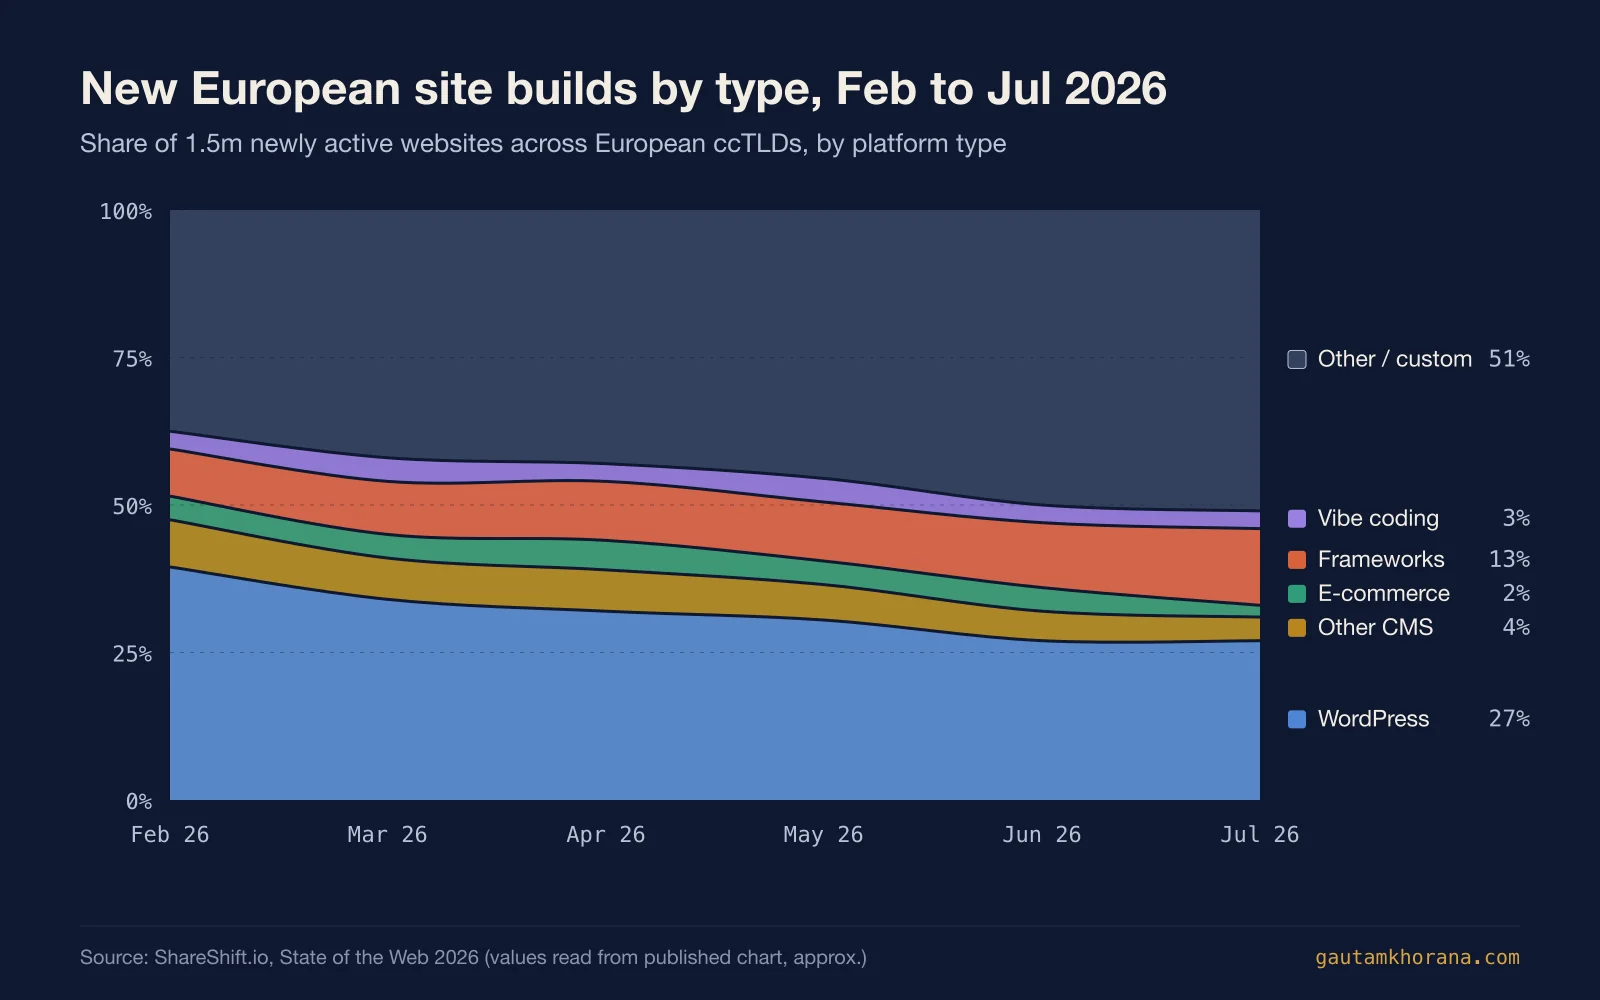
Hier ist, was sich zwischen Februar und Juli 2026 verschoben hat:
| Build-Typ | Feb 2026 | Jul 2026 | Veränderung |
|---|---|---|---|
| WordPress | ~39% | ~27% | -12 Punkte |
| Andere CMS | ~8% | ~4% | -4 Punkte |
| E-Commerce-Plattformen | ~4% | ~2% | -2 Punkte |
| Frameworks | ~8% | ~13% | +5 Punkte |
| Vibe coding (AI builders) | ~3% | ~3% | flach |
| Sonstiges / benutzerdefiniert | ~38% | ~51% | +13 Punkte |
Drei Datenquellen, mit dem Vorbehalt, dass sechs Monate ein kurzes Zeitfenster sind.
WordPress verliert Marktanteile bei Neuentwicklungen, nicht im Web insgesamt. Bei der installierten Basis läuft es noch auf 40,2 Prozent aller Websites weltweit und etwa 38 Prozent der aktiven Sites in europäischen Zonen. Die installierte Basis verändert sich langsam. Neuentwicklungen sind ein Frühindikatoren, und dieser Indikator hat sich gedreht. ShareShifts engere Analyse von Domains, die zwischen Februar und April 2026 registriert wurden, ordnet WordPress nur 8,1 Prozent zu, und ein früherer Bericht bezifferte seinen Anteil an Neuentwicklungen auf 17 Prozent. Unterschiedliche Kohorten ergeben unterschiedliche Zahlen, aber sie alle deuten in die gleiche Richtung.
Frameworks sind der klare Gewinner. Next.js, Astro, Nuxt und ähnliche gingen von etwa 8 auf 13 Prozent der Neuentwicklungen. Die gleiche ShareShift-Arbeit fand mehr als 233.000 aktive europäische Domains allein auf Vercel, wobei etwa 85 Prozent davon aus brandneuen Projekten statt aus Migrationen stammten. Das entspricht dem, was ich bei Seahawk sehe: die Briefs für moderne Stacks, die wir gewinnen, sind größtenteils neue Kategorien (Verzeichnisse, AI-Produktseiten, programmgesteuerte SEO-Properties), keine WordPress-Sites, die migriert werden.
„Vibe coding" ist real, aber klein als Hosting-Kategorie. Sites, die direkt auf AI-Builder-Plattformen gebaut und gehostet werden, machten das ganze Jahr über etwa 3 Prozent aus. Das unterschätzt aber den Einfluss von AI. Eine Menge von KI-generiertem Code endet auf Vercel, Netlify oder einem Hyperscaler, wo es als „Framework" oder „Custom" erscheint statt als „Vibe coding". ShareShifts Überschrift für den neuesten Bericht ist, dass 12 Prozent der neuen Sites bereits außerhalb traditionellen Hostings sitzen, auf Framework-nativen, Custom-Code- und KI-gestützten Deployments. Suchinteresse bestätigt das: „vibe coding websites" wird in den USA etwa 480 Mal pro Monat gesucht, 129 Prozent mehr als im Jahr zuvor, mit fast keinem Ranking-Wettbewerb.
Es gibt ein Gegengewicht, das es wert ist, erwähnt zu werden. ShareShift stellte auch fest, dass 96 Prozent der Migrationen weg von Wix bei einem anderen Hosting-Anbieter landen statt bei einem anderen Site Builder oder AI-Tool. Menschen, die einen geschlossenen Builder verlassen, wollen meistens immer noch einen konventionellen Host.
CMS-Marktanteile 2026
Für die globale installierte Basis bleibt W3Techs die Referenz. Stand 21. September 2026:
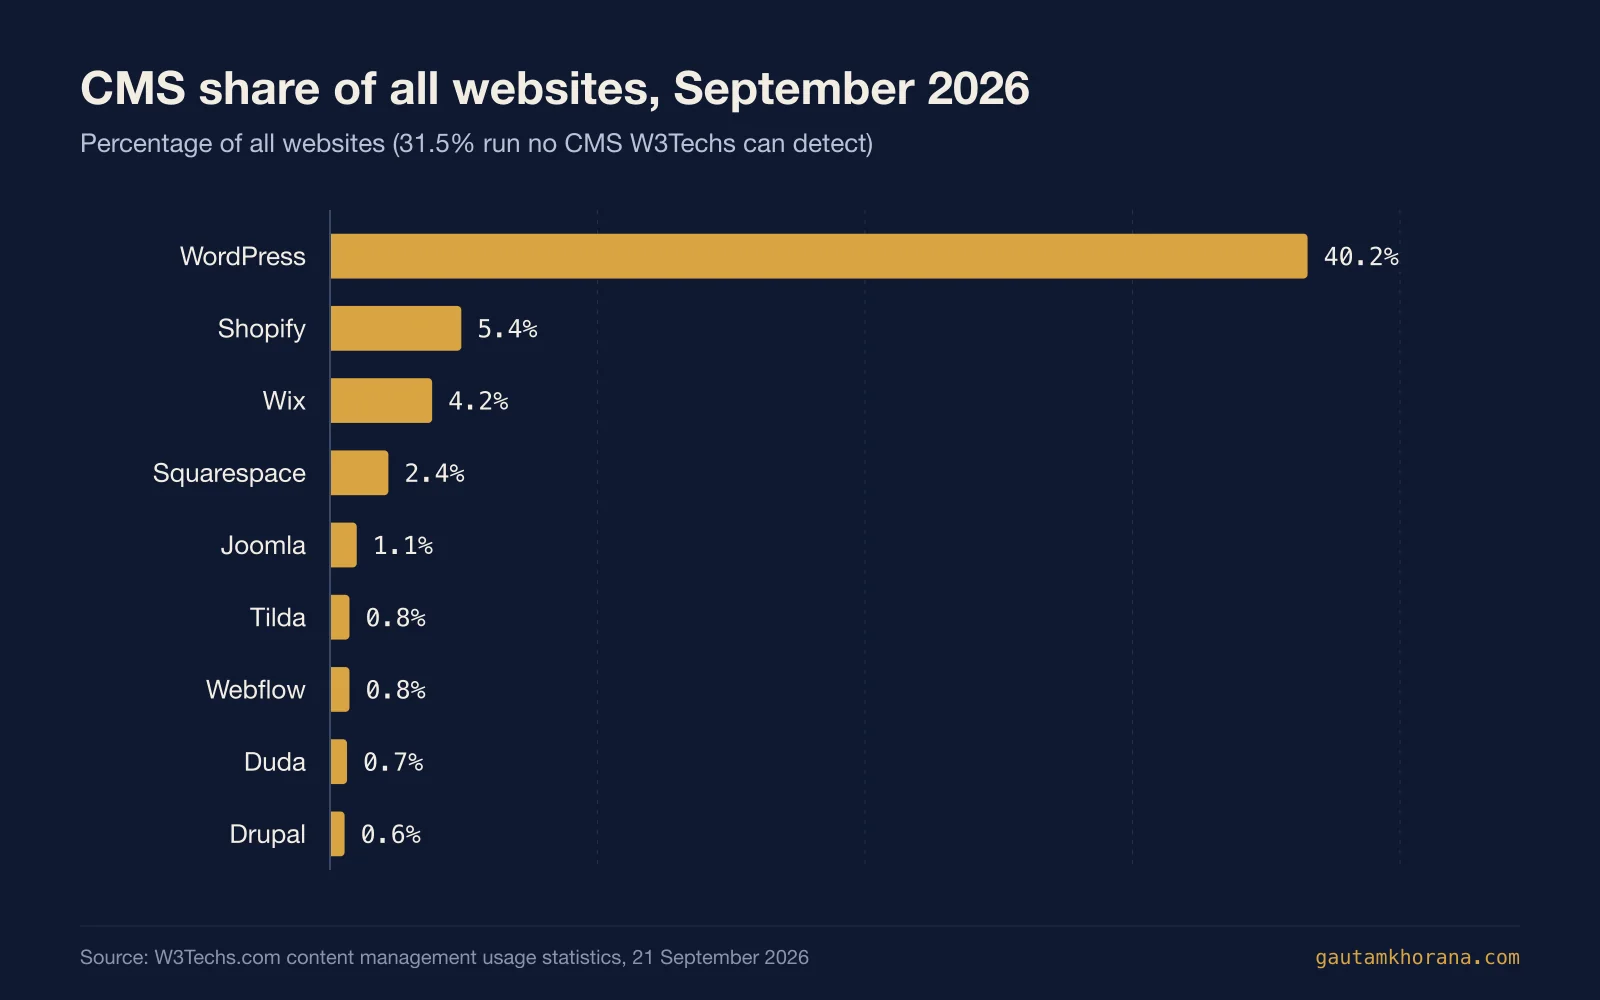
WordPress läuft auf 40,2 Prozent aller Websites und 58,8 Prozent der Sites mit einem bekannten CMS. Shopify ist zweiter mit 5,4 Prozent, Wix dritter mit 4,2 Prozent und Squarespace vierter mit 2,4 Prozent. Alles andere liegt unter etwa 1 Prozent. WordPress erreichte 2025 seinen Spitzenwert von 43,6 Prozent, gibt also etwas über drei Punkte ab. Ich habe geschrieben, warum ich denke, dass das ein langsames Plateau statt ein Zusammenbruch des WordPress-Marktanteils 2026 ist, und die oben aufgeführten Neuentwicklungs-Daten sind das stärkste Argument dafür, dass das Plateau weiter nach unten driftet.
Der Web-Hosting-Markt 2026
Jetzt die Hosting-Schicht, von der HostList State of Web Hosting Snapshot für September 2026 (mein eigenes Dataset, wie oben offengelegt).
HostList verfolgt 7.187 aktive, dedizierte Web-Hosting-Anbieter in 133 Ländern. Die Vereinigten Staaten haben die meisten (1.826), dicht gefolgt vom Vereinigten Königreich (1.538), dann Australien (231), Frankreich (221) und Indien (132). Bei den 1.992 Hosts mit öffentlichen Kundenbewertungen beträgt der durchschnittliche HRI-Score 64 von 100. Bewertungen sind breit positiv: 1.784 Hosts haben eine Google-Bewertung, im Durchschnitt 4,46 von 5 über 301.507 Bewertungen, und 89 Prozent der Google-bewerteten Hosts sitzen bei vier Sternen oder höher.
Was Hosting kostet
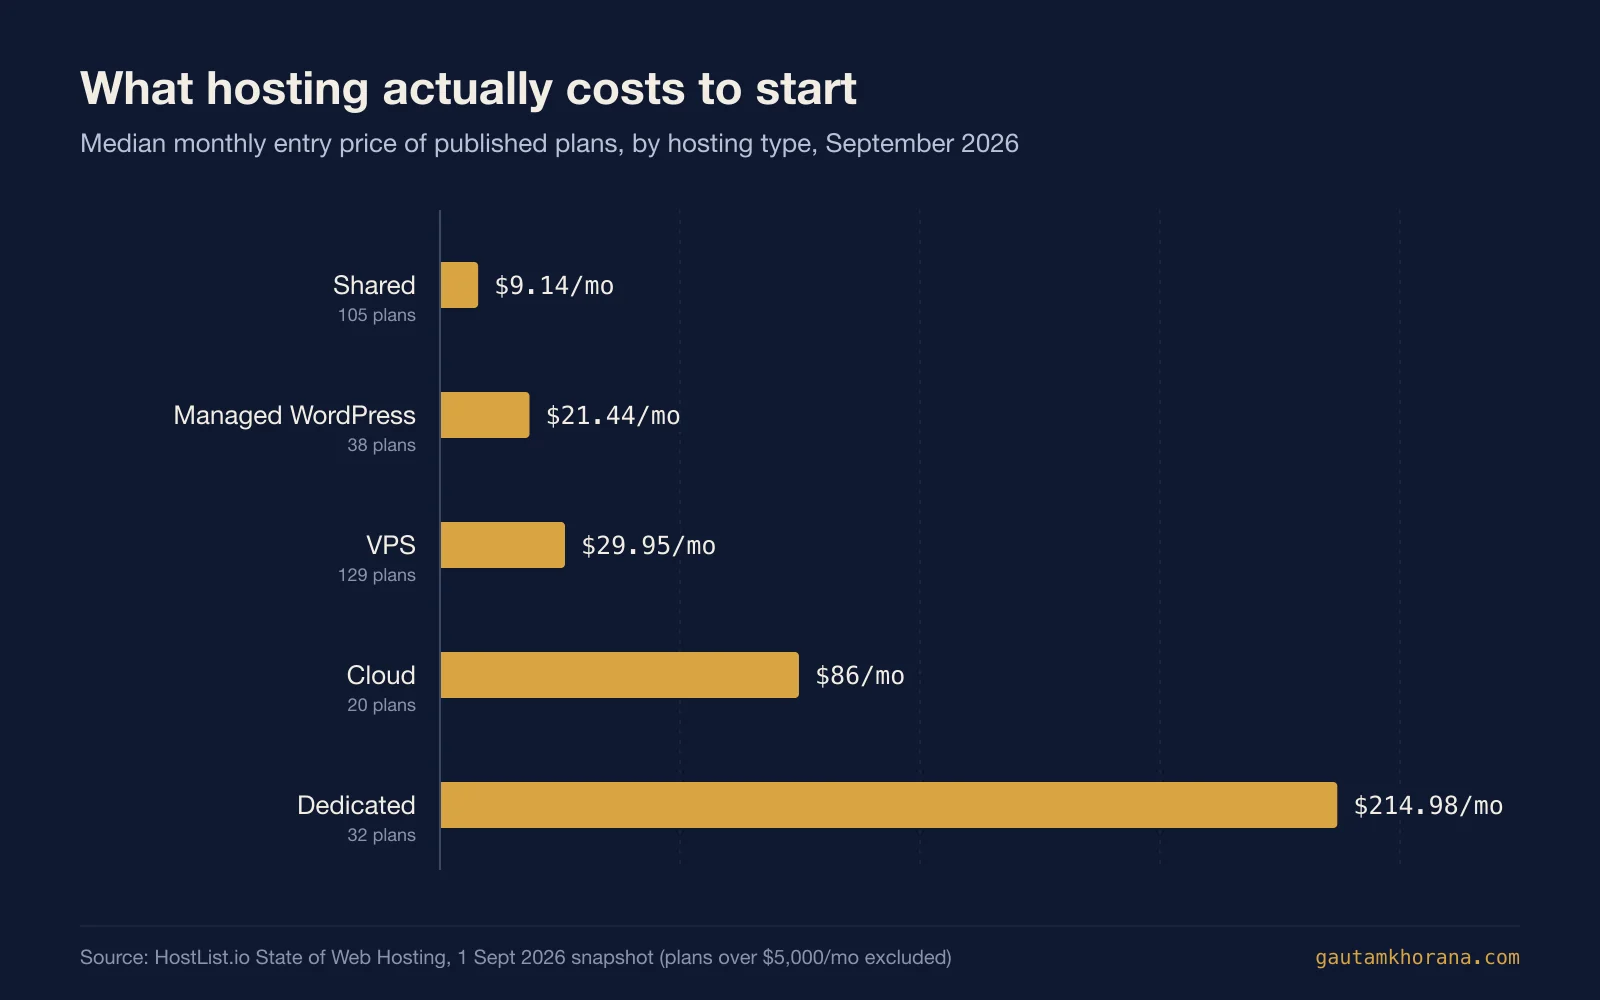
Der mediane Einstiegspreis veröffentlichter Pläne beträgt monatlich 9,14 Dollar für Shared Hosting, 21,44 für Managed WordPress, 29,95 für VPS, 86 für Cloud und 214,98 für dedizierte Server. Der Cloud-Median bewegte sich diesen Monat stark, weil nur 20 Pläne in diesen Bereich fallen, lese das also als Spanne statt als genaue Zahl. Der größere Punkt bleibt: eine Site online zu bringen ist günstig, und die Ausgaben gehen mit der Kontrolle, die du über den Server haben möchtest, nach oben.
Wie schnell Hosting auf echten Kundenseiten ist
Die meisten Hosting-Geschwindigkeitstests messen die Marketing-Seite eines Anbieters. HostList nutzt stattdessen Felddaten – die echte Zeit bis zum ersten Byte von echten Nutzern aus dem Chrome UX Report über die tatsächlichen Kundenwebseiten jedes Anbieters, eine Stimme pro Website, wobei Kohorten unter 100 Sites ausgeschlossen werden.
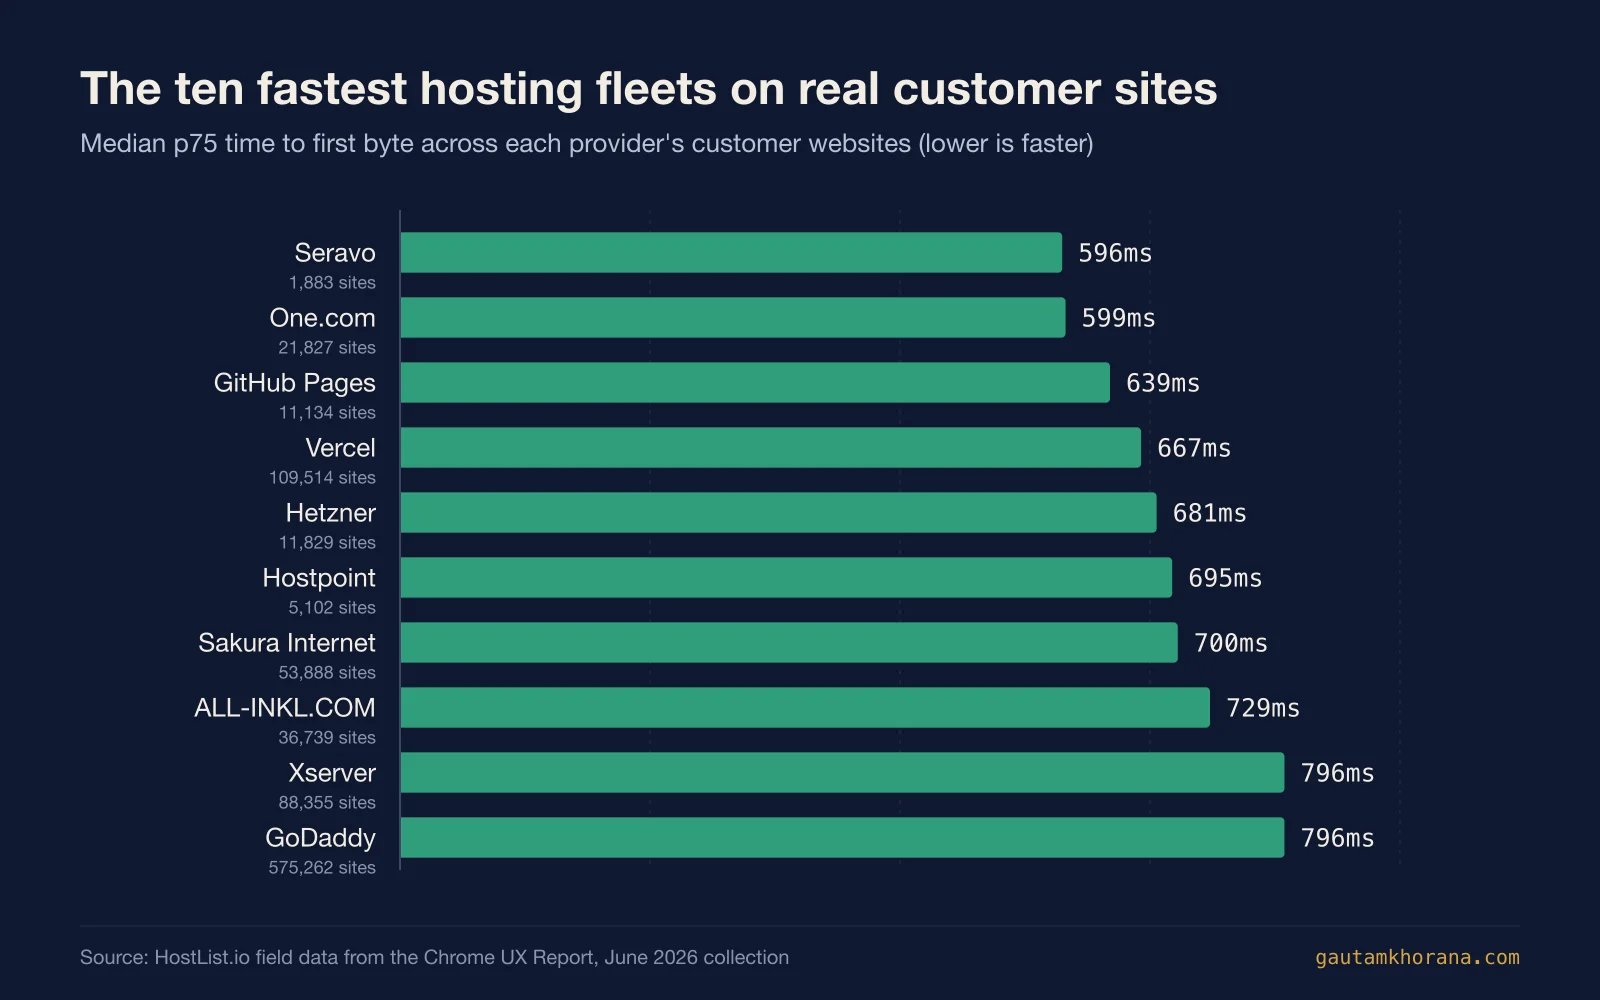
Die zehn schnellsten Flotten in der Sammlung vom Juni 2026 kamen alle unter 800 Millisekunden aus, von Seravo (596ms) und One.com (599ms) über GitHub Pages, Vercel und Hetzner. GoDaddy schafft es in die Top Ten mit einem Median von 796ms über 575.262 gemessene Kundenwebseiten – ein bemerkenswertes Ergebnis in diesem Maßstab. Branchenweit liegt der Median Largest Contentful Paint auf den eigenen Seiten der Hoster bei 1,72 Sekunden, der Median Interaction to Next Paint bei 78ms und die mittlere Zeit bis zum ersten Byte bei 888ms.
Wenn du einen Hoster auswählst statt den Markt zu studieren, ziehen die Top-100-Web-Hosting-Unternehmen und die Best-WordPress-Hosting-Seiten live HostList-Daten, und ich habe die zwei größten Frontend-Plattformen in Vercel vs Netlify verglichen.
Was die Zahlen von 2026 bedeuten
Zieh die drei Schichten zusammen und einiges fällt auf.
Die Naming-Schicht wächst weiter, aber das Wachstum hat sich zu neuen Endungen verschoben. Vierhundert Millionen Domains ist ein Meilenstein, und .com fügt weiterhin Namen mit stabilen 5 Prozent hinzu. Aber das 34-Prozent-Wachstum bei neuen gTLDs, der .ai-Boom und die Bewerbungsrunde 2026 sagen alle das gleiche: Ein Name muss nicht mehr .com sein, um ernst genommen zu werden, besonders für Tech- und KI-Unternehmen. Wenn du ein Unternehmen benennst, prüf die Markenposition, bevor du dich in eine Domain verliebst. Ich schrieb über diese Reihenfolge in Marke oder Domain zuerst.
Die Hosting-Schicht separiert sich von der Naming-Schicht. Cloudflare gewinnt europäischen Marktanteil bei DNS-Moves, Vercel wächst bei neuen Projekten, und 12 Prozent neuer Seiten liegen außerhalb des traditionellen Hosting – all das deutet auf die gleiche Trennung hin. Das Unternehmen, das dir die Domain verkauft hat, wird immer seltener das sein, das die Seite bedient.
Die Build-Schicht ist der Ort der echten Veränderung. WordPress läuft auf vier von zehn Websites, und diese installierte Basis wird noch lange bestehen bleiben. Aber die Neubau-Kurve in Europa hat sich in sechs Monaten deutlich zu Frameworks und Custom Code gebogen. Ein großer Teil dieses Custom Code wird jetzt mit KI-Unterstützung geschrieben, auch wenn die Seite nicht auf einem KI-Builder gehostet wird. Für Agenturen und Hoster ist die Frage für 2027 weniger „welches CMS" und mehr „wo wird KI-geschriebener Code deployed, und wer sitzt in diesem Pfad".
Was würde ich als Geschäftsinhaber damit tun? Wahrscheinlich nichts Dramatisches. Wenn deine WordPress-Seite funktioniert, behalte sie und halte sie schnell. Wenn du etwas Neues startest und technische Hilfe hast, ist ein Framework auf einem modernen Hoster jetzt die Mainstream-Wahl für neue europäische Builds, nicht die Rand-Wahl. So oder so: Besitze deine Domain bei einem Registrar mit fairen Verlängerungen und halte sie getrennt von wer auch immer die Seite hostet.
Quellen und Methodik
Jede Zahl in diesem Bericht stammt aus einer veröffentlichten Quelle. Wo wir ein Diagramm neu zeichneten, ist die Quelle auf dem Bild genannt.
- DNIB Quarterly Report, Q2 2026: Gesamt, .com und .net, ccTLD und ngTLD Registrierungen, Top-zehn TLD Listen.
- Verisign Q2 2026 results: 12,7 Millionen neue .com und .net Registrierungen im Quartal, .web Delegation und Launch-Timing.
- Netcraft July 2026 Web Server Survey: Website-, Domain- und Computer-Zahlen.
- W3Techs CMS usage statistics: CMS-Anteile vom 21. September 2026.
- ShareShift State of the Web 2026 and ShareShift methodology: Neue europäische Builds nach Typ, installierte Basis nach Anbieter, ccTLD-Sättigung. ShareShift scannt mehr als 56 Millionen europäische ccTLD-Domains wöchentlich mittels DNS, HTTP und TLS Signalen.
- HostList State of Web Hosting, registrar directory and registry directory: Hosting-Zahlen, Bewertungen, Preisindex, Fleet TTFB, Registrar- und Registry-Daten. HostList-Daten sind kostenlos unter CC BY 4.0 nutzbar.
- ICANN New gTLD Program, 2026 round: Termine für das Bewerbungsfenster.
Die ShareShift Build-Type-Werte im ersten Diagramm wurden aus dem veröffentlichten Diagramm abgelesen und gerundet, daher sind kleine Abweichungen vom Original zu erwarten. Die Zahl „other gTLDs" wird als DNIB-Summe minus der drei benannten Gruppen ermittelt.
FAQ
Wie viele Websites gibt es 2026?
Netcrafts Umfrage vom Juli 2026 fand etwa 1,49 Milliarden Websites, also Hostnamen, die auf eine Webanfrage antworten, über 305 Millionen Domains verteilt. Die meisten davon sind geparkte oder Platzhalter-Seiten. Die Anzahl aktiver Seiten mit echtem, gepflegtem Inhalt liegt näher bei 200 Millionen.
Wie viele Domains gibt es?
Am Ende Juni 2026 waren 401,6 Millionen Domainnamen registriert, laut DNIB. Das umfasst 179,1 Millionen .com- und .net-Namen (davon 166,6 Millionen .com), 148,6 Millionen Ländercode-Domains und 52,9 Millionen neue gTLD-Domains. Die Gesamtzahl stieg um 8,1 Prozent in einem Jahr.
Was ist eine Domain Registry?
Eine Domain Registry ist die Organisation, die eine Top-Level-Domain betreibt. Sie verwaltet die autoritative Datenbank jedes Namens in dieser Erweiterung, betreibt sein DNS und legt Großhandelspreis und Politik fest. Verisign betreibt beispielsweise .com, und Nominet betreibt .uk.
Was ist der Unterschied zwischen einer Domain Registry und einem Registrar?
Die Registry betreibt die Erweiterung; der Registrar verkauft Namen darin an die Öffentlichkeit. Du kaufst eine .com von einem Registrar wie GoDaddy, Namecheap oder Cloudflare, der sie bei Verisign, der .com-Registry, registriert und eine Großhandelsgebühr zahlt.
Welche ist die beliebteste TLD?
.com, mit dem Großteil der 179,1 Millionen .com- und .net-Registrierungen. Nach .com und .net waren die größten generischen TLDs Mitte 2026 .org, .xyz, .top, .info, .shop, .online, .store und .vip. Die größte Ländercode ist Chinas .cn, gefolgt von Deutschlands .de und Großbritanniens .uk.
Wer ist der größte Domain-Registrar?
GoDaddy, mit etwa 52,5 Millionen .com-Domains unter Verwaltung Ende 2025, mehr als viermal so viele wie der nächste Registrar, Namecheap. Im europäischen Ländercode-Markt führt IONOS mit 8,2 Prozent des installierten Bestands, laut ShareShift.
Ist WordPress immer noch die beliebteste Methode zum Erstellen einer Website?
Ja, beim installierten Bestand: Es betreibt 40,2 Prozent aller Websites laut W3Techs. Aber sein Anteil an neuen Builds fällt. ShareShifts europäische Daten zeigen einen Rückgang von etwa 39 Prozent der neuen Builds im Februar 2026 auf etwa 27 Prozent im Juli, wobei Frameworks und Custom Code die Differenz ausmachen.
Wie viele Web-Hosting-Unternehmen gibt es?
HostList verfolgt 7.187 aktive, spezialisierte Web-Hosting-Provider über 133 Länder hinweg im September 2026. Die USA hat die meisten mit 1.826, gefolgt vom UK mit 1.538.